JPMorgan, Citi a Bank of America zakázaly AI asistentům posílat peníze z účtů klientů. Oficiálně kvůli bezpečnosti. Bývalý šéf Home Creditu ale mluví o ohrožení samotných bank.
Radek Pluhař vedl skupinu Home Credit a od září sedí v dozorčí radě Revolut Bank. V rozhovoru pro CzechCrunch řekl něco, co bankéři obvykle nahlas neříkají. Banky podle něj vydělávají velkou část zisku na tom, že lidé nemají čas porovnávat nabídky. Sazby spořicích účtů, poplatky, podmínky úvěrů. Sledovat to všechno by domácnost stálo spoustu času za malý užitek. Takže to nedělá.
AI asistent by to dělat mohl. Každý den a skoro zadarmo. Člověku by jen poslal ke schválení, kam peníze přesunout. „Jako risk manažer si kladu otázku, co by to udělalo se samotnou životaschopností bank,“ říká Pluhař. Co kdyby se vklady začaly hromadně stěhovat do banky, která zrovna platí nejvíc?
Nejde jen o teorii. Největší americké banky v říjnu takovým asistentům přístup omezily.
Co banky zakázaly
Řeč je o AI asistentech, tedy programech, které za klienta nejen radí, ale i jednají (třeba převedou peníze nebo zaplatí fakturu). Lidé jim často dávají své jméno a heslo do bankovnictví, aby mohli pracovat za ně.
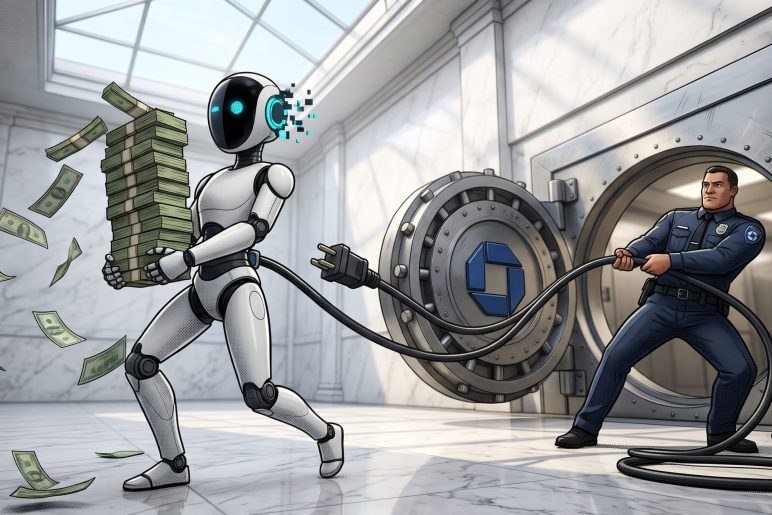
Šéf JPMorgan Jamie Dimon 13. října při zveřejnění čtvrtletních výsledků oznámil, že cizí asistenty do systémů banky nepustí. Varoval před asistenty, kteří se vymknou kontrole. Podle něj jich mohou být tisíce. Asistent smí vidět zůstatek, pokud ho klient propojí přes schváleného prostředníka. Poslat peníze ani zaplatit účet ale nesmí. Kdo asistenta do účtu pustí, přebírá podle Dimona riziko na sebe.
Podobně postupují Citi a Bank of America. Citi povoluje jen čtení dat přes schválené partnery. Bank of America chce, aby každý odchod peněz z účtu potvrdil člověk. Platí to, dokud nebude jasné, kdo zaplatí škodu, když se asistent splete.
Proč jde i o peníze
Bezpečnost je skutečný problém. Kdo dá heslo do bankovnictví další službě, přidává další místo, odkud může heslo uniknout. Bank of America klienty upozorňuje, že za takový přístup odpovídají sami.
Načasování ale ukazuje i druhý důvod. Koncem září se hlavní ekonom investiční firmy Apollo Torsten Slok zeptal, jestli nehrozí hromadný odliv peněz z bank, který místo lidí spustí AI asistenti. Běžný účet v USA nese v průměru 0,1 % ročně. Online banky a fintechy nabízejí 3,3 až 5 %. Asistent by peníze přesouval automaticky. Banky by přišly o levné vklady, ze kterých půjčují.
Podle Financial Times mají JPMorgan, Bank of America a Wells Fargo dohromady 1,6 bilionu dolarů na účtech, ze kterých neplatí žádný úrok. Kdyby z nich musely platit 3 %, stálo by je to 47 miliard dolarů ročně. To je skoro polovina jejich společného ročního zisku.
Finanční ředitel JPMorgan Jeremy Barnum to analytikům řekl otevřeně. Asistenti podle něj zesilují problém, který banka už má: vklady odcházejí za vyšším úrokem.
Jak by to vypadalo v Česku
V Česku je rozdíl podobný. Na běžném účtu většina lidí nedostane skoro nic. Spořicí účty přitom přidávají. Pluhař sám upozorňuje, že mnoho lidí už dnes má účty u několika bank a využívá vždy tu nejlepší nabídku. Asistent by z občasného přesouvání udělal denní rutinu.
Evropa má ale jedno pravidlo, které Amerika nemá. Evropská pravidla bankám nařizují zpřístupnit data o účtech a umožnit z nich platit firmám s licencí. Úplně zavřít dveře tedy evropská banka nemůže. Může jen trvat na tom, aby asistent šel stejnou cestou jako každá jiná licencovaná firma. Pluhař čeká, že další omezení přidají i regulátoři.
Co z toho plyne
JPMorgan podobný spor už jednou vedla. V roce 2025 si začala účtovat za přístup k datům svých klientů, která do té doby fintechy stahovaly zdarma. Skončilo to ceníkem. Největší prostředník Plaid placenou dohodu podepsal.
S AI asistenty to nejspíš dopadne podobně. Banky je pustí dovnitř, ale za svých podmínek a možná za poplatek. Mezitím stavějí vlastní. JPMorgan je už používá interně a chystá verze pro klienty.
To znamená, že se nevede spor o to, jestli budou AI asistenti spravovat naše peníze. Vede se o to, čí asistent to bude. Jestli ten od banky, která vydělává na penězích ležících na běžném účtu. Nebo ten, který je bude každý den přesouvat tam, kde vydělají nejvíc klientovi.