Krypto v roce 2026 už není jen spekulace. Blockchain, stablecoiny, tokenizace, DePIN a predikční trhy ukazují, kde má skutečné využití.
Zatímco v mém předchozím zamyšlení „Krypto na křižovatce reality“ jsem celý trh podrobil nekompromisní revizi a oddělili slepé uličky od neudržitelných narativů, dnes je na čase podívat se na druhou stranu mince a ukázat si, co reálně ustálo zkoušku časem. Pokud se oprostíme od cenové volatility, uvidíme ekosystém, který konečně našel svůj product-market fit a řeší skutečné problémy. V následujících řádcích si proto rozebereme ty nejrobustnější fundamenty současného krypta, na kterých se staví nová finanční a technologická infrastruktura: od samotného blockchainu coby nezastupitelné vrstvy digitální důvěry, přes tichou revoluci v globálních platbách taženou masivní adopcí stablecoinů, až po nevyhnutelné přemostění s fyzickým světem skrze tokenizaci reálných aktiv (RWA), decentralizované sítě fyzické infrastruktury (DePIN) a Predikční trhy.
1. Blockchain jako technologie: Od existenčních otázek k institucionální infrastruktuře
Zatímco v minulých cyklech trh řešil fundamentální otázku, zda blockchain jako technologie vůbec přežije a najde reálné uplatnění mimo úzkou skupinu nadšenců, dnes už o jeho technologickém triumfu není pochyb. Fáze obhajování samotné existence je definitivně za námi. Těžiště debaty se přesunulo od otázky „zda to bude fungovat“ k ryze pragmatickému „jak rychle to dokážeme nasadit a kolik nám to přinese“.
Jasným důkazem tohoto posunu je masivní zájem tradičních finančních institucí a velkých retailových platforem. Vidíme to například na krocích gigantů, jako je Robinhood, který se rozhodl naskočit do tohoto vlaku se spuštěním vlastních blockchainových řešení.
Jak velmi přesně definuje teze od a16z crypto: tradiční finance ve skutečnosti tak moc nechtějí DeFi, chtějí samotný blockchain. Velcí hráči tuto technologii adoptují a budou ji masivně využívat z naprosto byznysových důvodů. Blockchain integrují ve chvíli, kdy jim prokazatelně přinese dvě klíčové výhody:
- Úspory nákladů: Sdílená účetní kniha (shared ledger) a automatizované smart kontrakty mění noční můru v podobě drahého back-officu, nekonečné rekonciliace dat a pomalého vypořádávání obchodů (settlement) na levný a okamžitý proces. Odstraňují se rizika protistrany a uvolňuje se vázaný kapitál.
- Nový distribuční kanál: Blockchain poskytuje bezprecedentní globální dosah. Pro instituce a fintechy představuje nové „koleje“, přes které mohou efektivněji distribuovat své produkty, oslovovat novou generaci uživatelů a přistupovat ke globální likviditě bez hranic.
Blockchain se tak dnes nestaví do role disruptora, který starý svět zničí, ale do role nové, vysoce efektivní infrastrukturní vrstvy, na které bude tento starý svět nevyhnutelně nucen fungovat, pokud chce zůstat konkurenceschopný.
2. Stablecoiny a platby: Neprůstřelný product-market fit a nová epocha globální komerce
Pokud dnes v kryptoměnovém ekosystému hledáme absolutní a nepopiratelný product-market fit, který už dávno přesáhl hranice komunity spekulantů, jsou to bezpochyby stablecoiny. Z původně okrajového nástroje, který sloužil obchodníkům jako dočasný bezpečný přístav před volatilitou, se stala nová páteřní infrastruktura globálních plateb. Schválení jasných legislativních rámců (MiCA a GENIUS Act) v klíčových jurisdikcích odebralo z odvětví právní nejistotu a otevřelo stavidla institucionálnímu kapitálu. Z analytického pohledu představují stablecoiny fundamentální průlom v kapitálové efektivitě: nahrazují zastaralý víceúrovňový systém korespondenčního bankovnictví — zatížený dlouhými cykly vypořádání (T+2), vysokými maržemi a vázanou likviditou v Nostro/Vostro účtech — nezvratným zúčtováním v reálném čase (T+0) s téměř nulovými maržovými náklady.
Rozhodující potvrditelný posun přichází od největších hráčů tradiční finanční infrastruktury. Platební giganti Visa a Mastercard již nepohlížejí na blockchain jako na hrozbu, ale adaptují jej jako své interní zúčtovací koleje:
- Visa masivně rozšířila svůj pilotní program pro vypořádání transakcí v USDC na devět klíčových blockchainových sítí (včetně vysokorychlostních vrstev jako Solana, Base či Polygon). Její roční objem vyřízených stablecoinových zúčtování překročil hranici 7 miliard dolarů a síť dnes podporuje více než 130 stablecoinových kartových programů napříč více než 50 zeměmi světa.
- Mastercard kontruje zavedením okamžitého zúčtování v regulovaných stablecoinech (USDC, PYUSD, RLUSD či USDG) v režimu 24/7/365, čímž zcela odstraňuje omezení bankovních provozních hodin i víkendové prodlevy v likviditě. Zároveň buduje bezpečnostní vrstvy, jako je Mastercard Crypto Credential pro ověřování on-chain identit, a akvizičně posiluje v oblasti bankovní infrastruktury (např. integrací platformy BVNK) s cílem umožnit běžným bankám nativní správu stablecoinových peněženek.
Institucionální adopce však nezůstává u izolovaných projektů jednotlivých společností. Trh směřuje ke sjednoceným otevřeným standardům. Vznik iniciativy Open Standard a jejího konceptu Open USD (OUSD) — na kterém spolupracují Visa, Mastercard, Stripe, Fireblocks, BlackRock a více než 140 dalších předních finančních institucí — představuje historický milník. Cílem této aliance je vytvořit interoperabilní, 24/7 dostupný standard pro programovatelný digitální dolar. Tento přístup eliminuje riziko fragmentované likvidity uzavřené na jediném řetězci a poskytuje firemním pokladnám, PSP poskytovatelům i bankám transparentní a vysoce bezpečnou infrastrukturu pro globální mezibankovní clearing a přeshraniční platby.
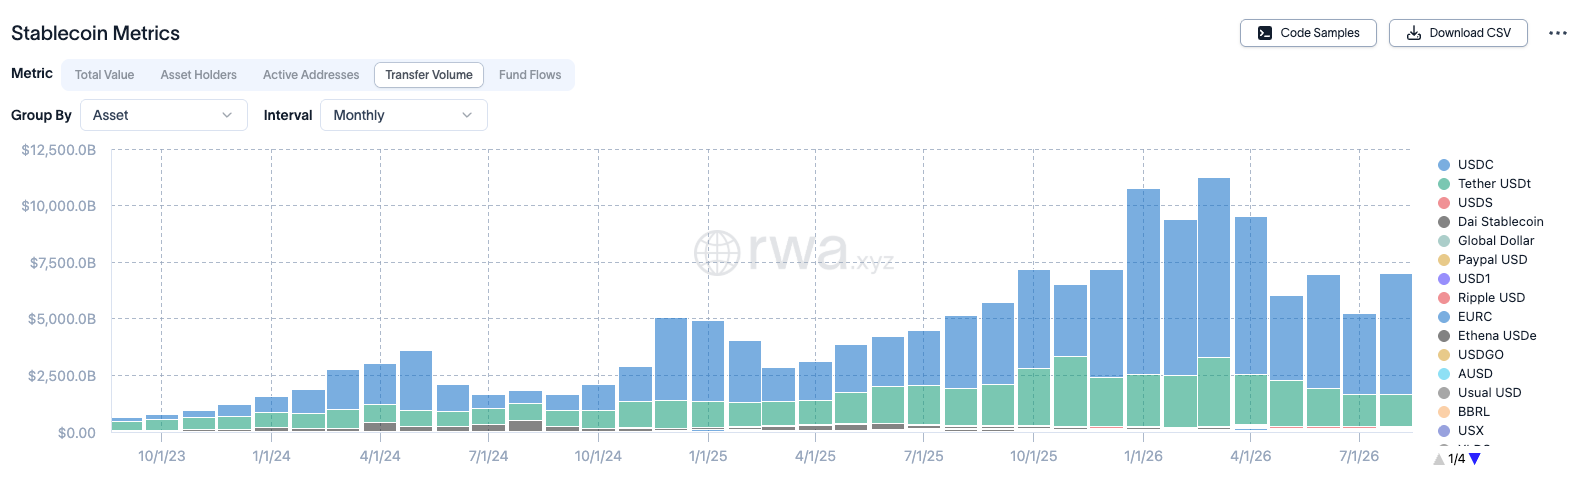
Tento rozvoj infrastruktury má přímý a měřitelný dopad. Jak ukazují měsíční metriky objemu převodů na platformě rwa.xyz, celkový zúčtovaný objem stablecoinů dosahuje desítek trilionů dolarů – s rekordními vrcholy přesahujícími 11 trilionů USD měsíčně v první polovině roku 2026. Trhu nadále neochvějně dominují emitenti Circle (USDC) a Tether (USDt)
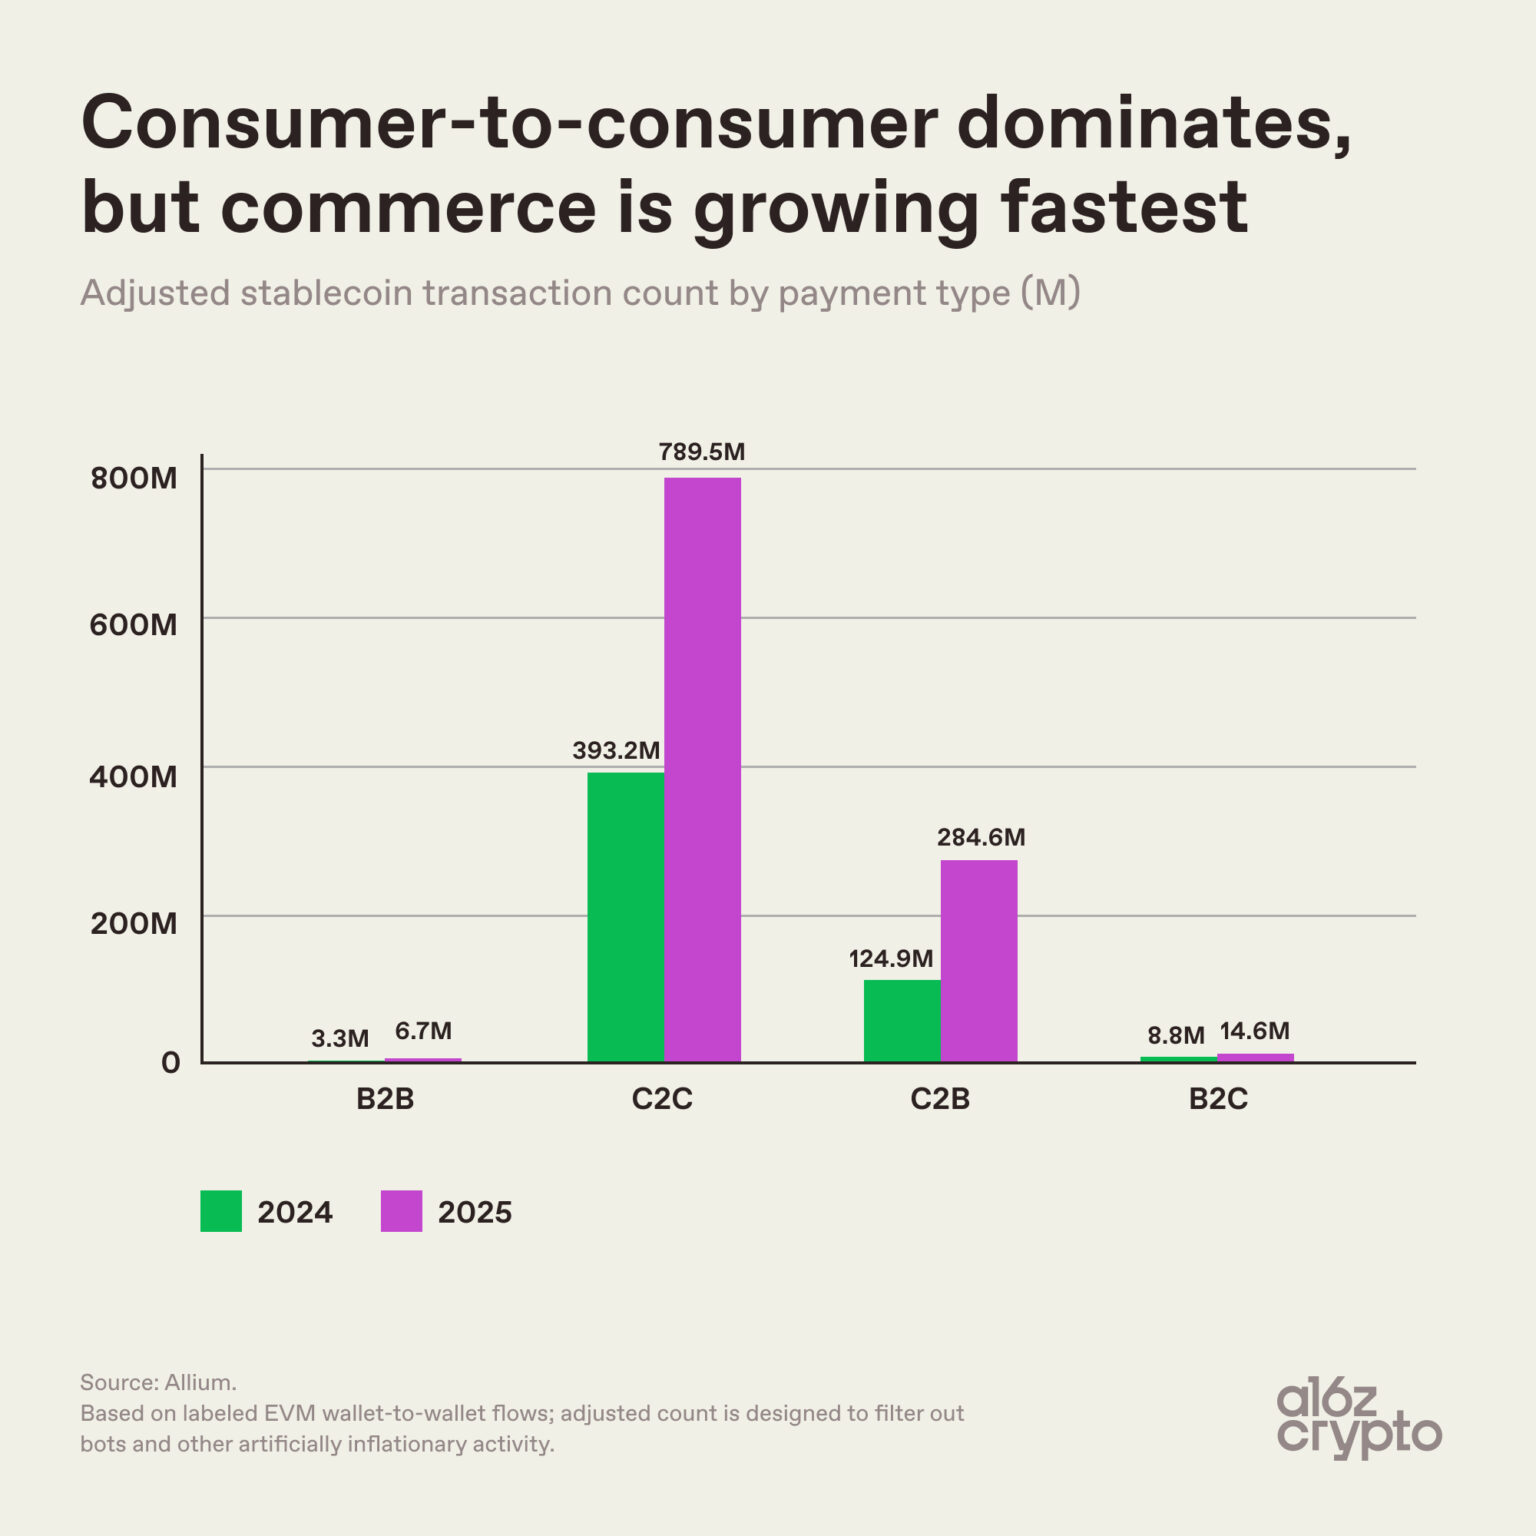
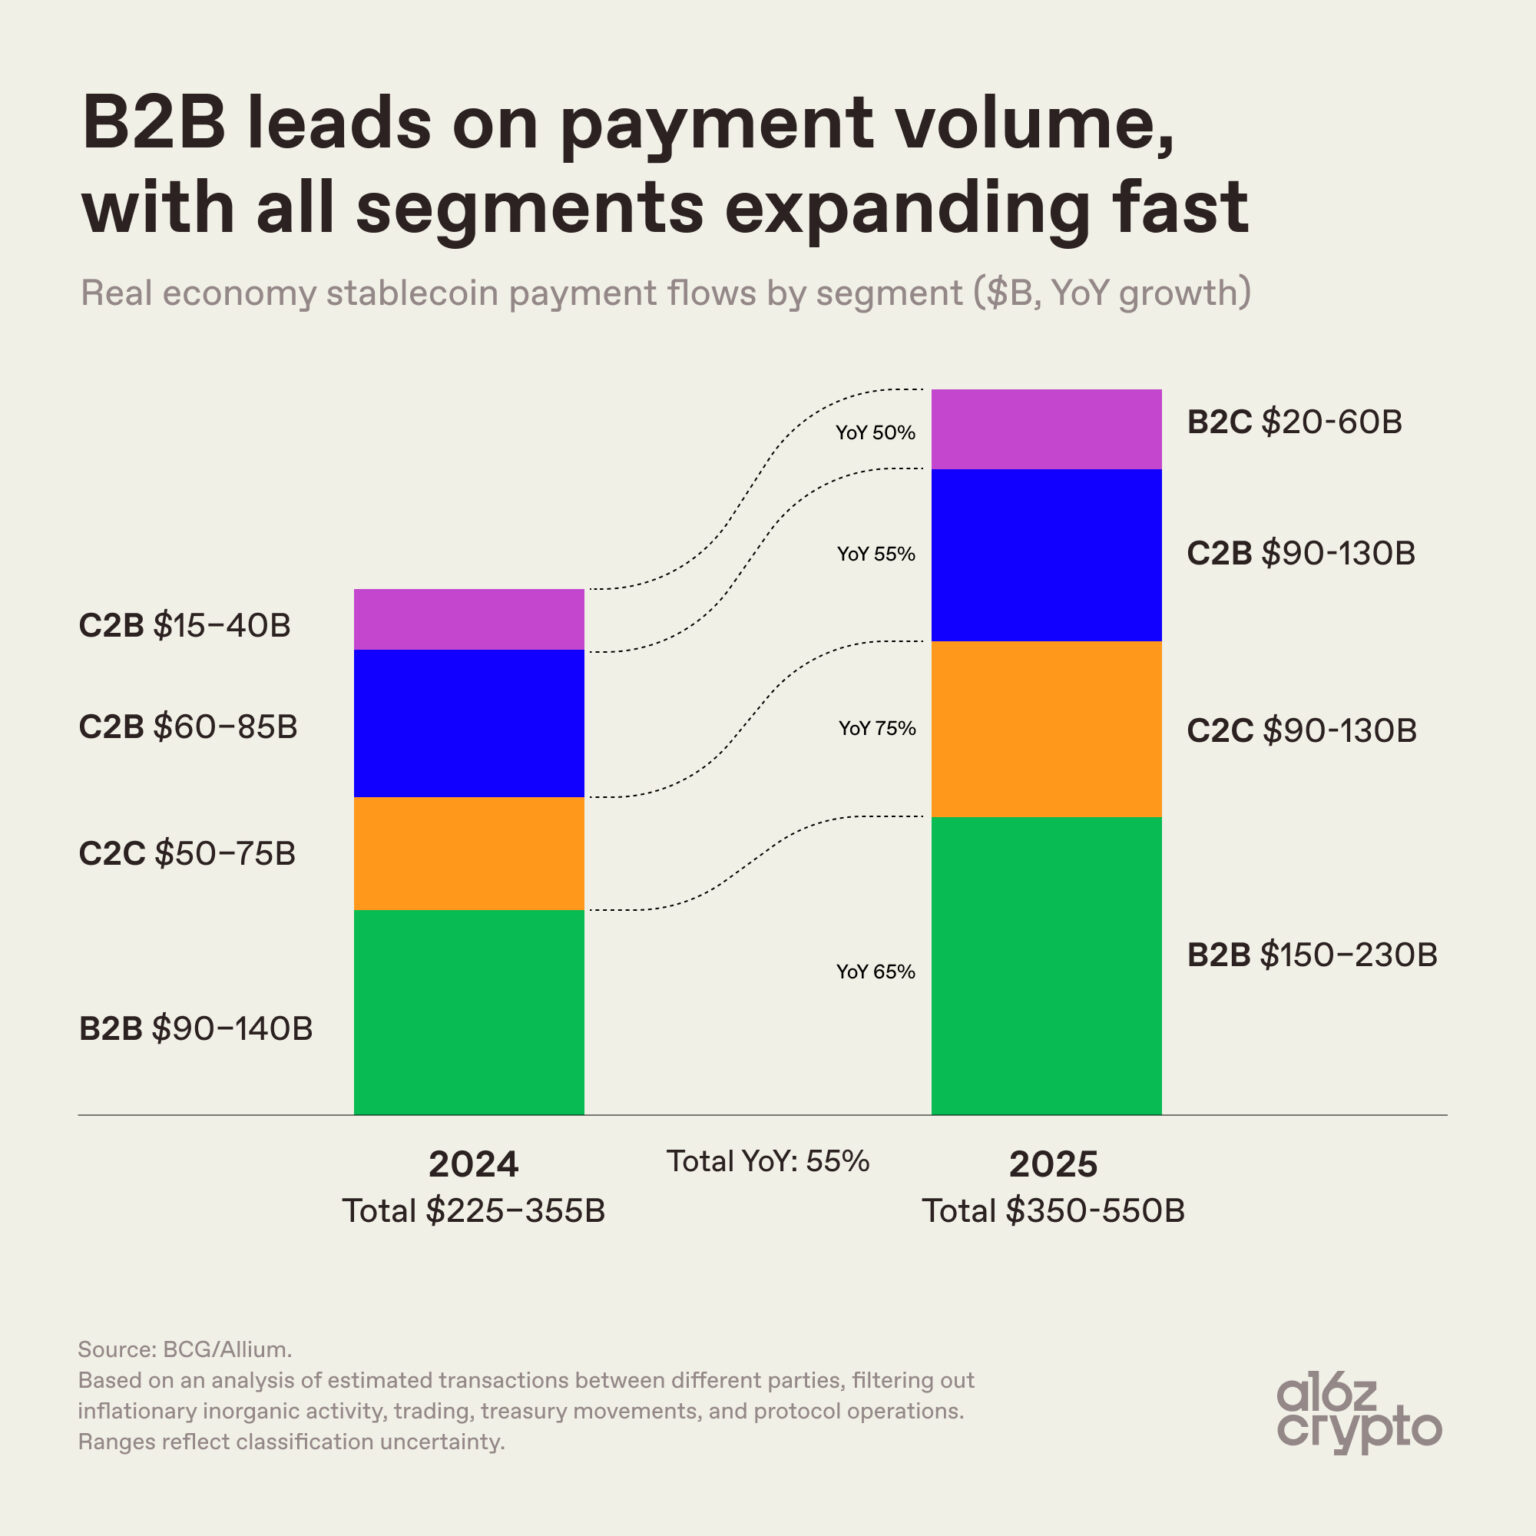
Ještě výmluvnější je detailní struktura transakčních toků. Data od a16z crypto a Allium ukazují, že i když peer-to-peer převody mezi uživateli (C2C) tvoří objemový základ, nejrychleji rostoucím segmentem je spotřebitelský obchod (C2B), kde počet zpracovaných transakcí meziročně vzrostl ze 124,9 milionu na téměř 285 milionů (nárůst o více než 128 %). Obchodníkům (merchants) totiž stablecoiny přinášejí čisté ekonomické výhody:
- Eliminaci kartových poplatků: Odstraňují drahé mezibankovní poplatky za zpracování platebních karet, což je problém převážně v rozvojových zemích.
- Okamžitou likviditu: Poskytují vyrovnání v řádu sekund namísto vícedenního čekání na připsání prostředků od garanta platby (acquirera).
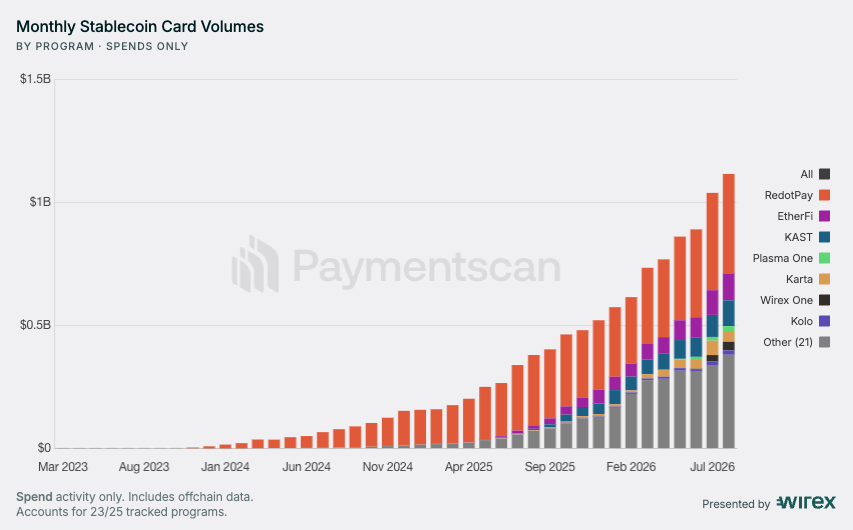
Tento boom v komerčním i retailovém využití přímo souvisí s technologickou zralostí platebních aplikací i podkladové blockchainové infrastruktury. Data z platformy Payments-scan monitorující měsíční objemy útrat na stablecoinových kartách podle jednotlivých programů ukazují doslova parabolický nárůst – zatímco ještě na začátku roku 2024 se objemy pohybovaly v desítkách milionů, v polovině roku 2026 útraty pokořily hranici 1,1 miliardy dolarů měsíčně. Na pozadí této masové retailové adopce stojí nízkonákladové Layer 2 sítě (jako Base, Arbitrum či Optimism) a vysoko-propustné Layer 1 architektury na čele s Solanou, které stlačily transakční poplatky pod hranici jednoho centu a umožnily plynulé placení v běžných obchodech přímo ze stablecoinového zůstatku.
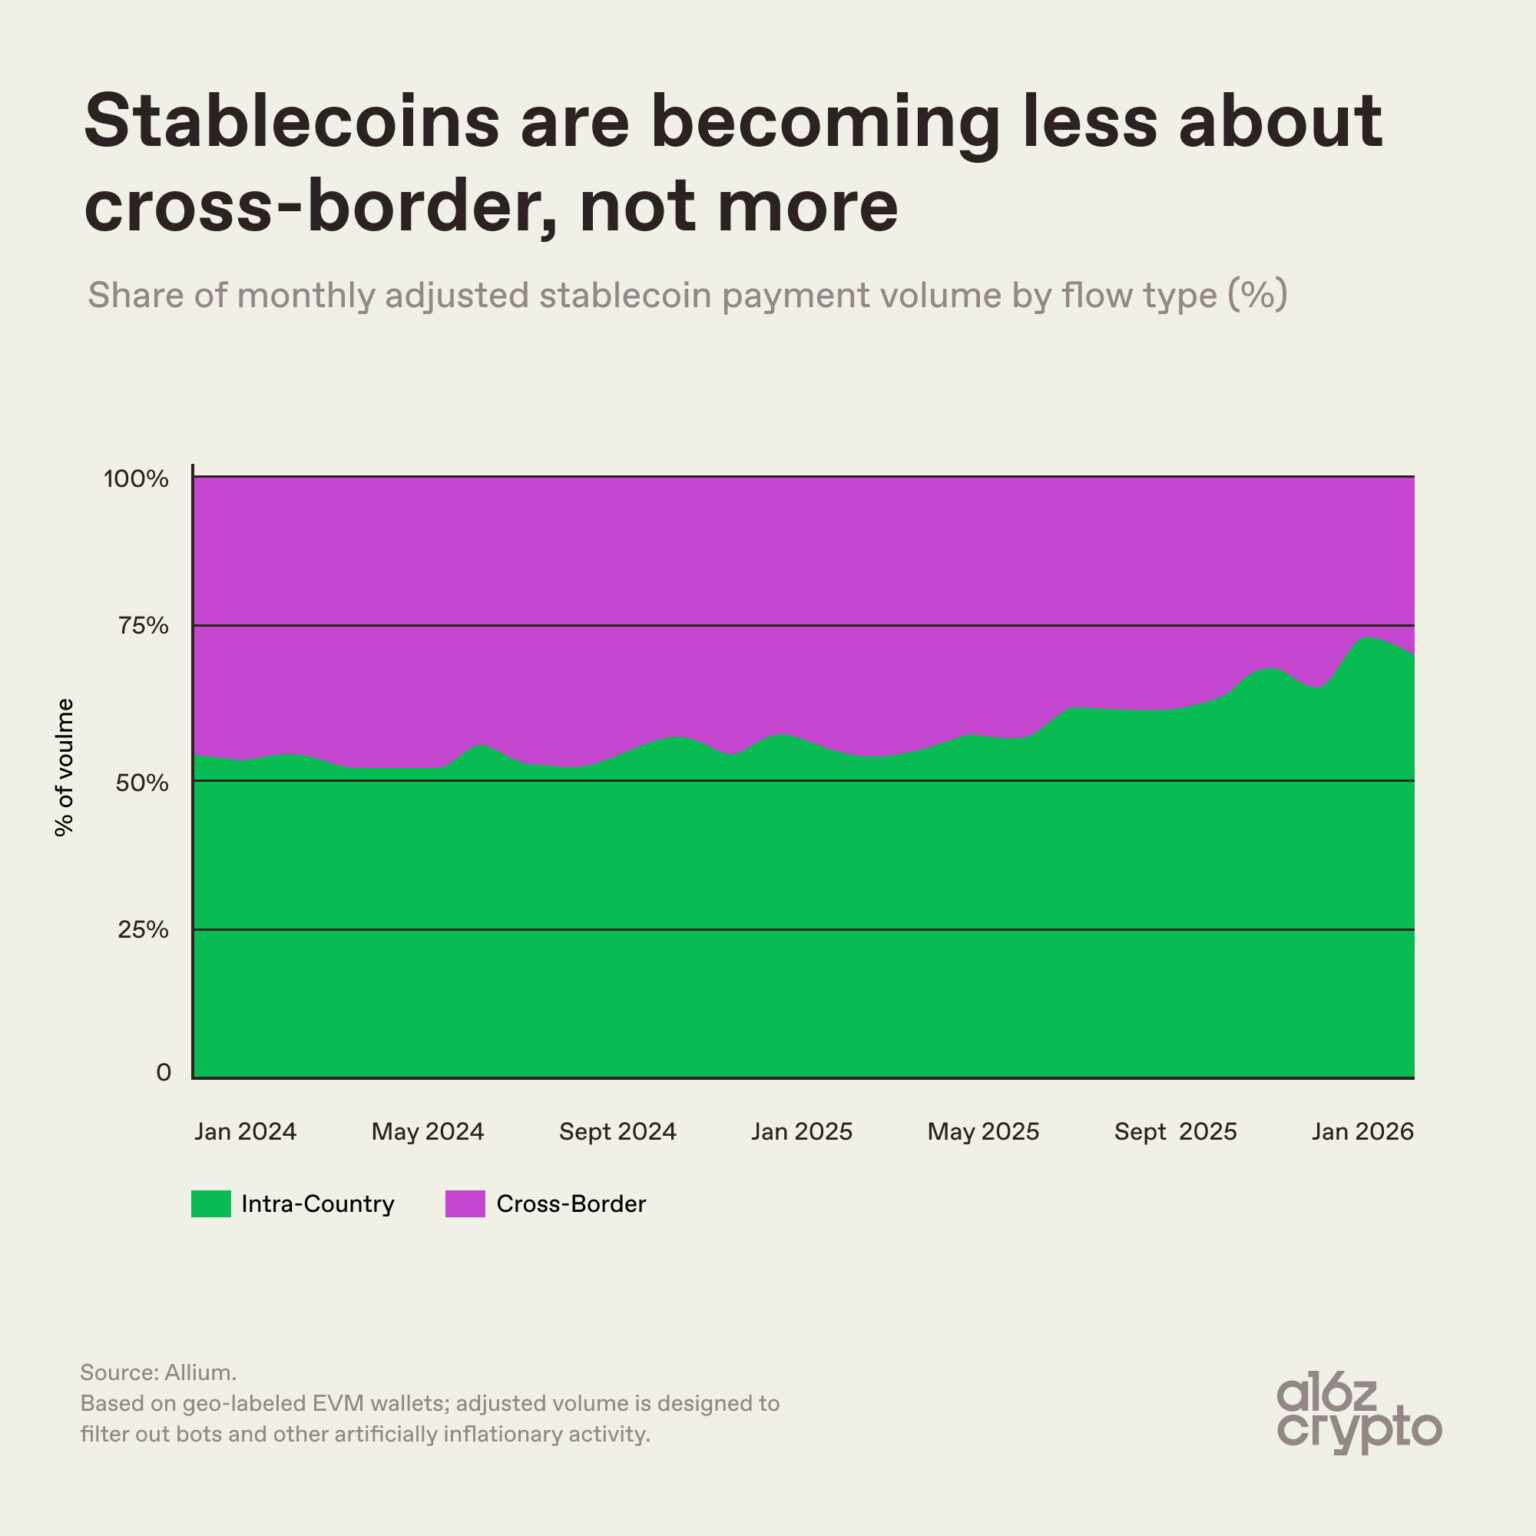
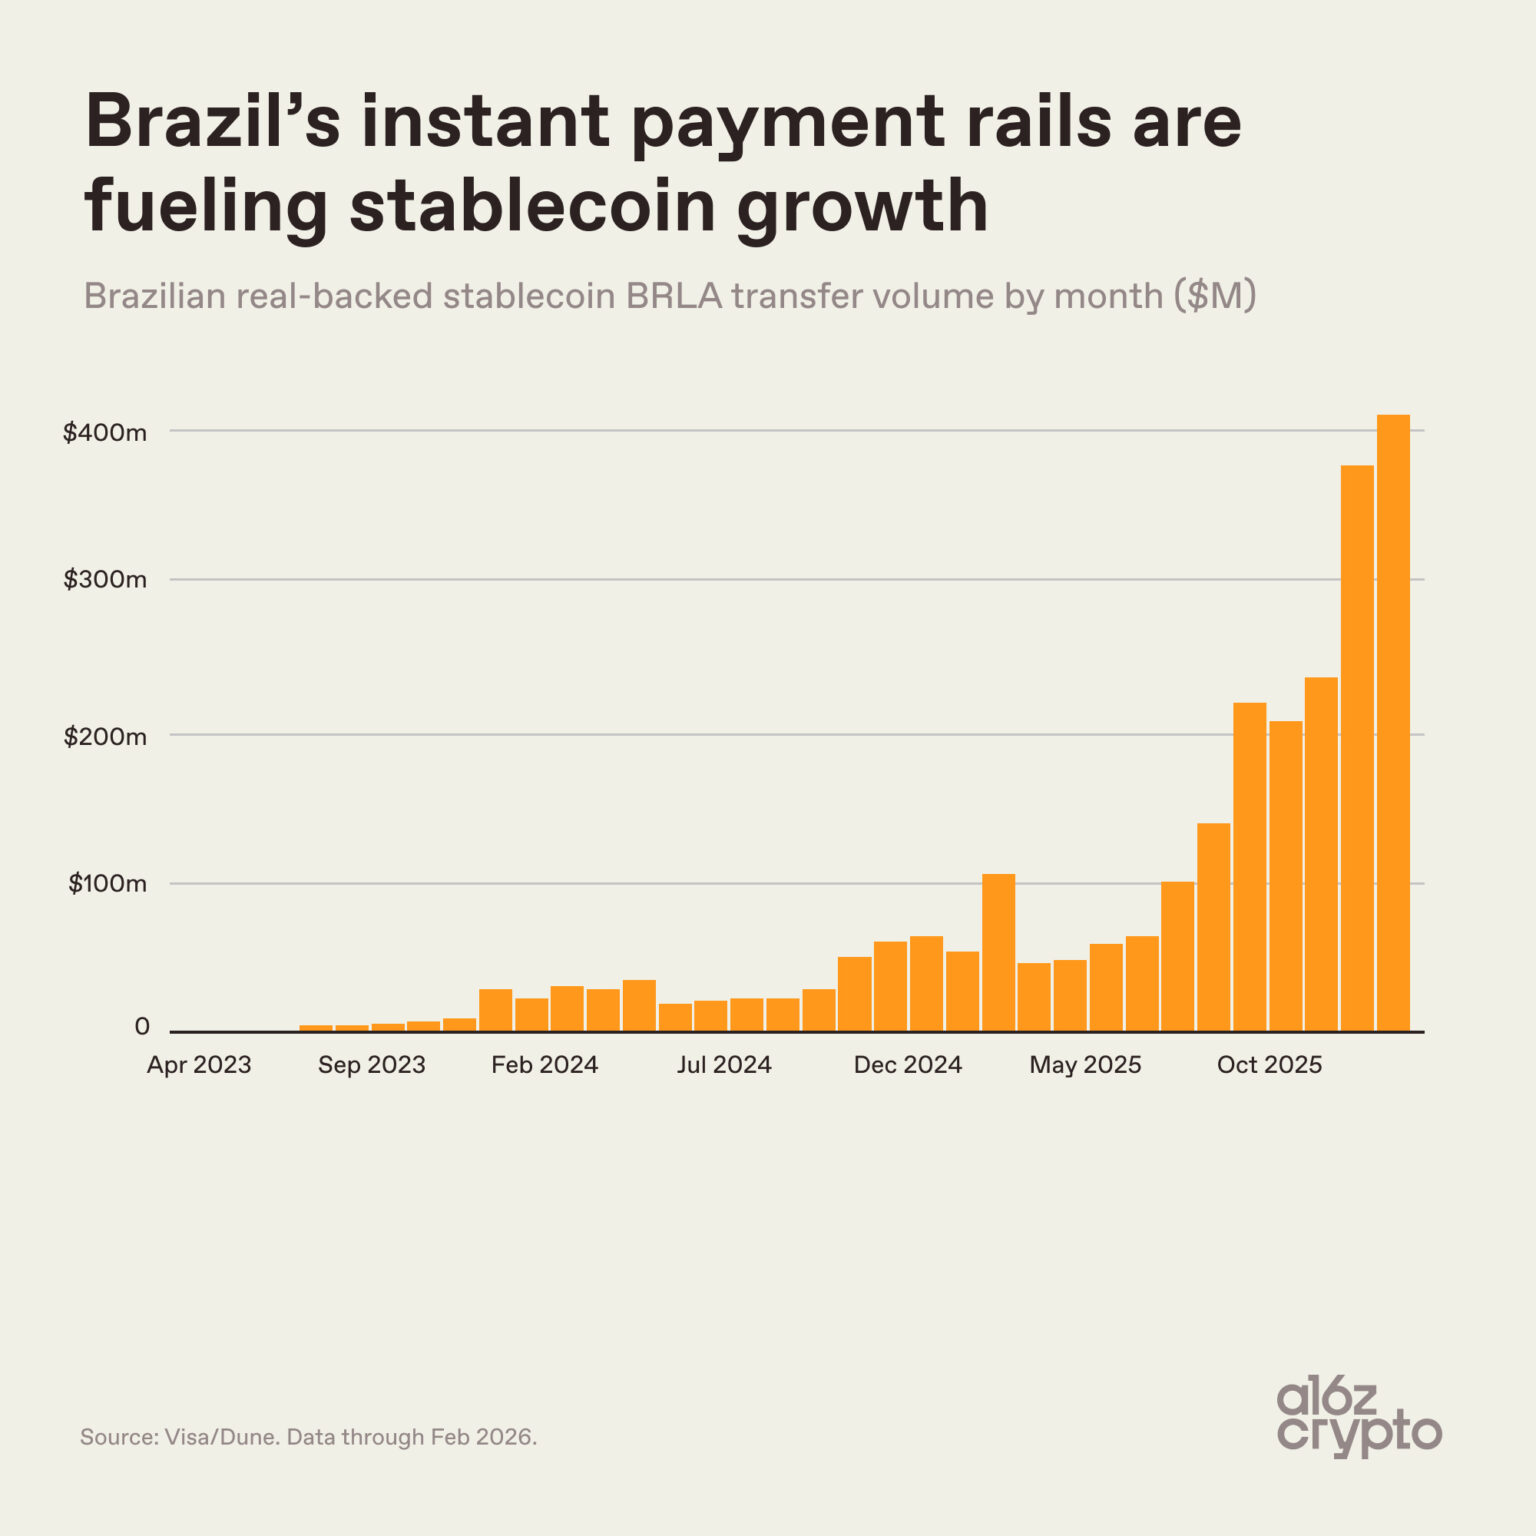
Ačkoli byly stablecoiny vnímány historicky především jako přeshraniční nástroj pro mezinárodní převody, nejnovější analytická data ukazují překvapivý strukturální posun: podíl lokálních (domácích) transakcí v rámci jedné země vzrostl zhruba z poloviny celkového objemu začátkem roku 2024 na téměř tři čtvrtiny v roce 2026. Stablecoiny se tak stávají lokalizovaným platebním médiem. Ukázkovým příkladem je Latinská Amerika, kde například brazilský realem krytý stablecoin (BRLA) díky přímé integraci s brazilským okamžitým platebním systémem PIX dosahuje měsíčních objemů přes 400 milionů dolarů.
Právě na rozvojových tržích (Latinská Amerika, jihovýchodní Asie, Afrika) dochází k jevu, který označujeme jako „hyper-dolarizace“. V regionech s vysokou inflací, znehodnocující se lokální měnou nebo nefunkčním či restriktivním bankovním sektorem nepředstavují stablecoiny spekulaci, ale existenční potřebu. Lidé a firmy zde používají dolarové stablecoiny nejen k obchodování, ale i jako úložiště kupní síly a nástroj každodenního ekonomického přežití. Blockchainová infrastruktura jim dává do rukou globální bezpečné finanční konto bez nutnosti žádat o povolení místní zkostnatělé bankovní domy.
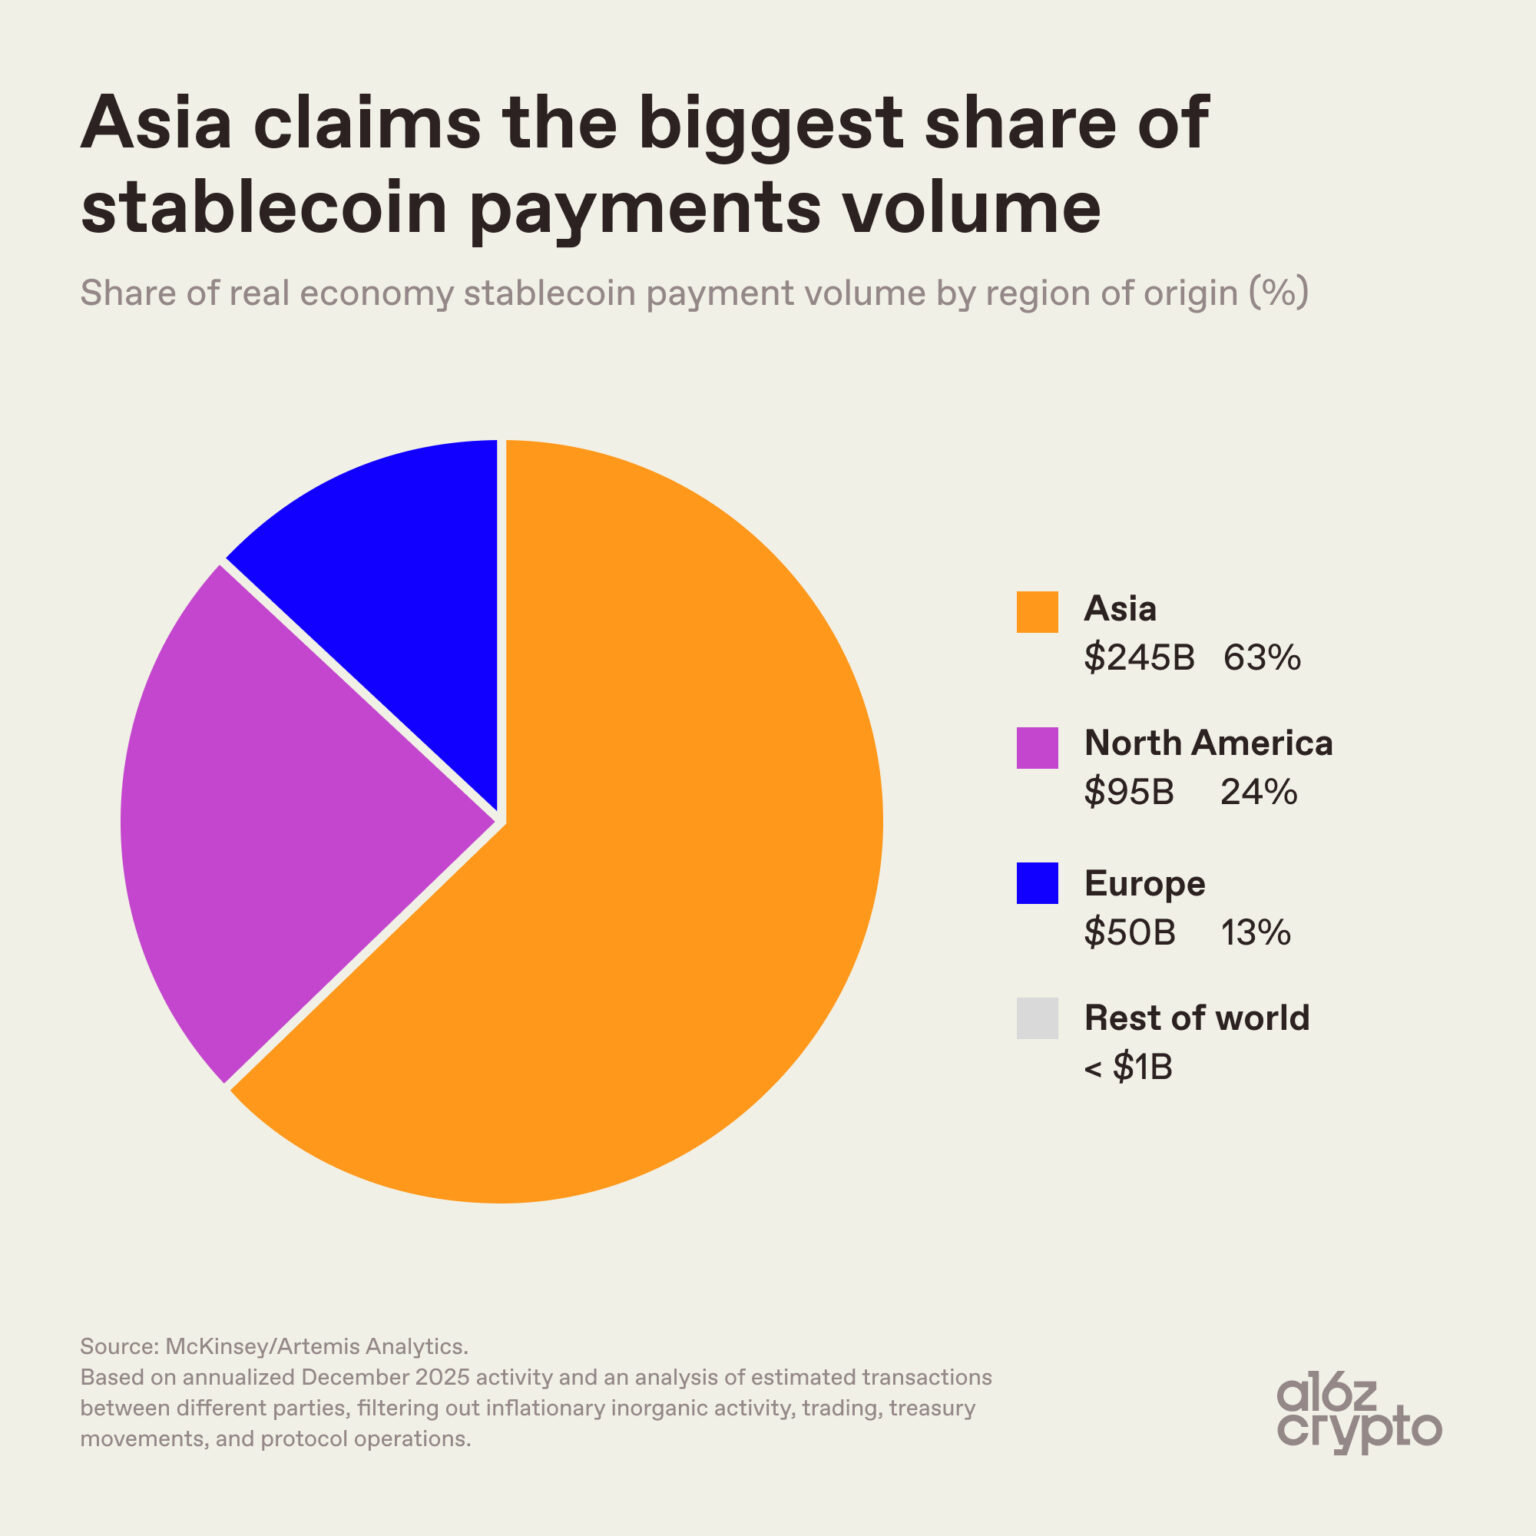
Na této vlně vyrůstá nová generace krypto-neobank a super-aplikací. Tyto subjekty staví své služby plně na on-chain infrastruktuře a samoobslužných peněženkách (self-custodial wallets) Pro tyto neobanky platí zásadní strategické pravidlo: platby a bezplatný přenos stablecoinů jsou akvizičním kanálem, kde si získají primární vztah se zákazníkem. Jakmile uživatel otevře účet přes platební vrstvu, krypto-neobanka mu přímo v aplikaci nabídne ucelený finanční „stack“ — od spořicích produktů s reálným výnosem přes měnové konverze (FX) a mikro-úvěry až po přístup ke globálním kapitálovým trhům.
Stablecoiny tak plní dvojí úlohu: na rozvinutých trzích působí jako tichý, super-efektivní backend nahrazující staré bankovní koleje, zatímco na rozvojových trzích fungují jako čelní předvoj finanční inkluze, který prostřednictvím krypto-neobank můžou přepsat pravidla hry a přináší stabilní dolarový kapitál a produkty miliardám dosud neobsloužených lidí, založených na levných převodech a platbách.
3. Tokenizace RWA: Jak DeFi composability odemyká hodnotu tradičních pasivních aktiv
Pokud byla v minulých letech tokenizace reálných aktiv (RWA) prezentována především ve formě teoretických prezentací a uzavřených pilotních projektů, v roce 2026 se z největšího příslibu krypta stal plnohodnotný tržní segment. Z pohledu institucionálního alokátora nepředstavuje tokenizace pouhé „překlopení papírových akcií do databáze“, ale fundamentální transformaci pasivních, likvidně svázaných aktiv v programovatelný, vysoce produktivní kapitál.
Zásadní strukturální zlom, který otevřel stavidla konzervativnímu kapitálu, přišel z nejvyšších míst americké regulace. Dne 28. ledna 2026 vydal americký regulátor SEC klíčové stanovisko k tokenizovaným cenným papírům (Statement on Tokenized Securities). SEC v něm oficiálně formalizoval pravidlo, že tokenizované akcie a dluhopisy zůstávají standardními cennými papíry podle amerického práva. Tokenizace tak nebyla definována jako nový, nebezpečný typ aktiva, ale jako pouhá digitální reprezentace cenného papíru na distributed ledgeru, který nahrazuje zastaralé centrální depozitáře a registry.
V návaznosti na tento krok burzovní gigant NASDAQ přednesl návrh pravidel, který umožňuje přímé obchodování a vypořádání cenných papírů v tokenizované podobě přímo na regulovaném trhu pod záštitou tradičních burz. Tímto krokem tokenizace definitivně opustila šedou zónu a stala se standardním finančním produktem.
Důvod, proč burzy a správci aktiv přecházejí na blockchainovou evidenci, spočívá v masivní operativní efektivitě. Přímé srovnání vlastností tradičních a tokenizovaných cenných papírů jasně ukazuje, v čem spočívá technologická převaha:
- Obchodní hodiny: Zatímco tradiční trhy fungují v omezeném režimu (např. 9:30–16:00 v pracovní dny), tokenizovaná aktiva se obchodují 24/7/365
- Vypořádání (Settlement): Standardní cykly T+1 nebo T+2 jsou nahrazeny téměř okamžitým zúčtováním (T+0), což uvolňuje miliardy dolarů dříve vázaných v garančních fondech a zamezuje riziku protistrany.
- Přístup investorů a frakcionace: Lokální hranice a přísné minimální investiční limity mizí. Blockchain umožňuje bezproblémové frakční vlastnictví a okamžitou globální distribuci.
- Evidence vlastnictví: Zranitelné centrální registry nahrazuje distribuovaná, neměnná evidence na blockchainu.
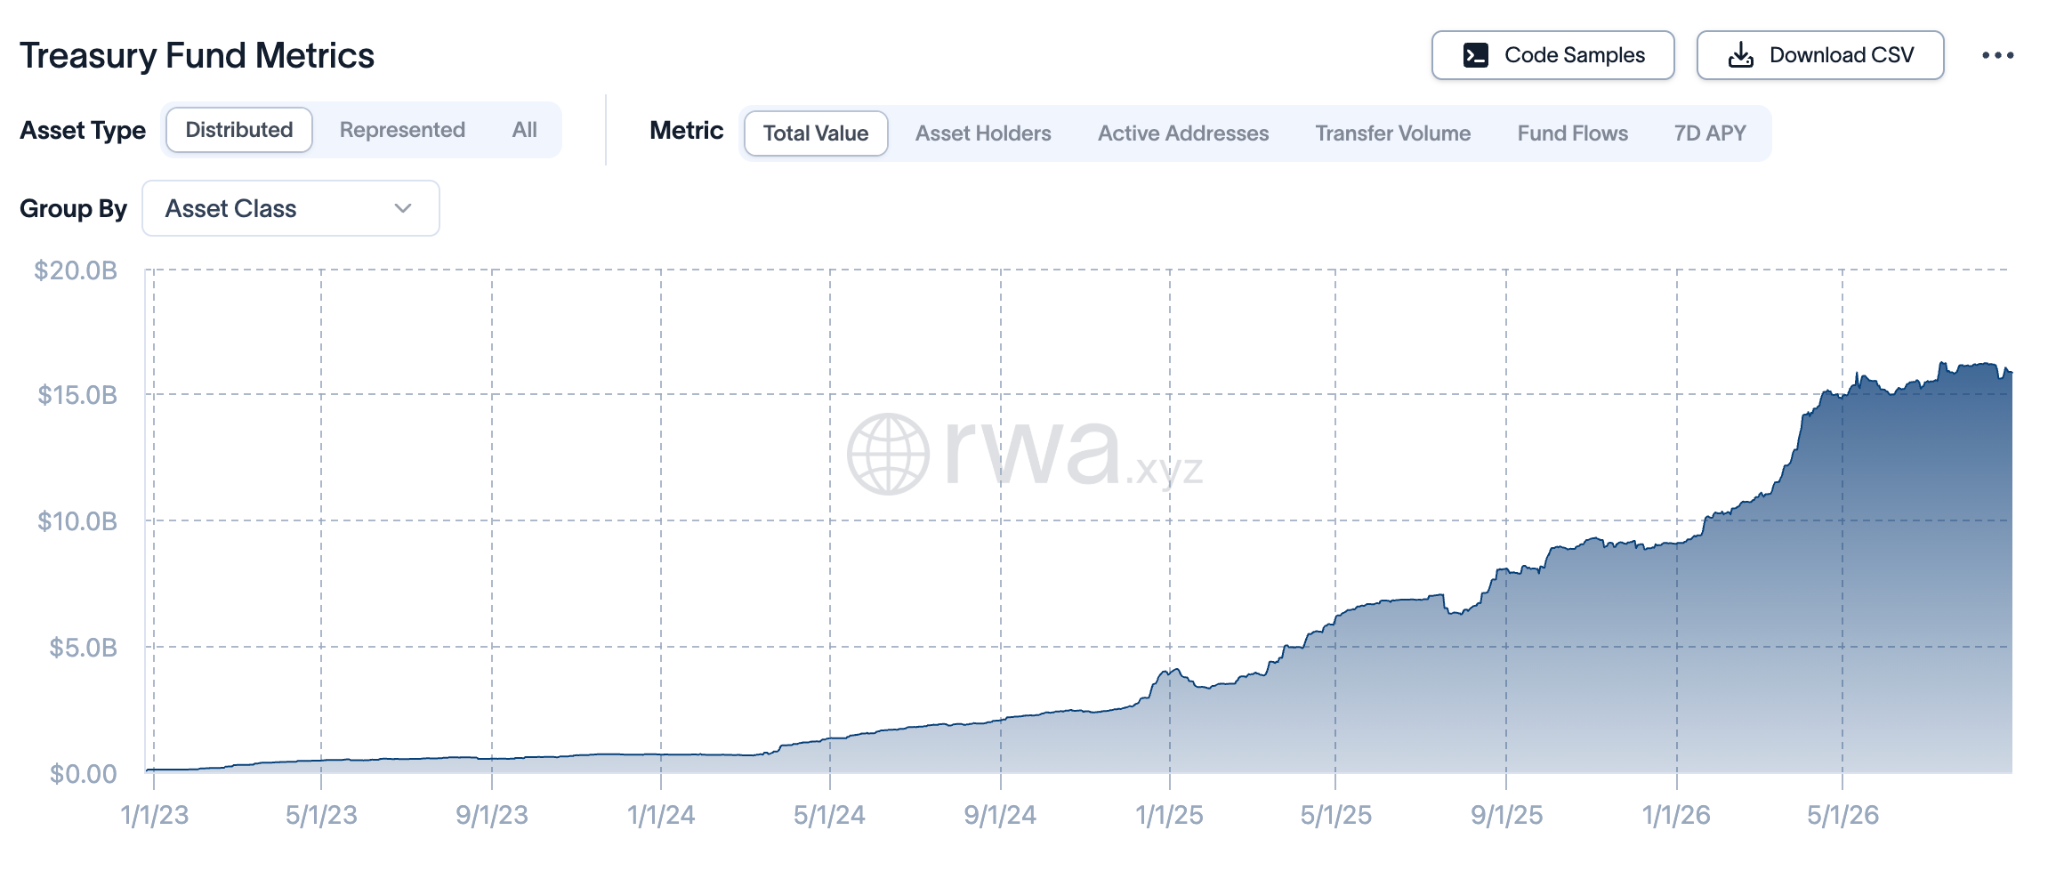
Exponenciální adopci tokenizace napříč třídami aktiv dokládají tvrdá tržní data z platformy rwa.xyz:
- Tokenizované státní dluhopisy (Tokenized Treasuries): Představují primární motor celé RWA revoluce a nativní „bezrizikovou sazbu“ kryptoměnového ekosystému. Z hodnot pod 1 miliardu USD na počátku roku 2023 vzrostla celková hodnota tokenizovaných amerických pokladničních poukázek k dnešku na úroveň přesahující 16 miliard USD. Pro firemní pokladny a DeFi protokoly se staly nepostradatelným nástrojem pro bezpečné úročení nečinné dolary kryté likvidity.
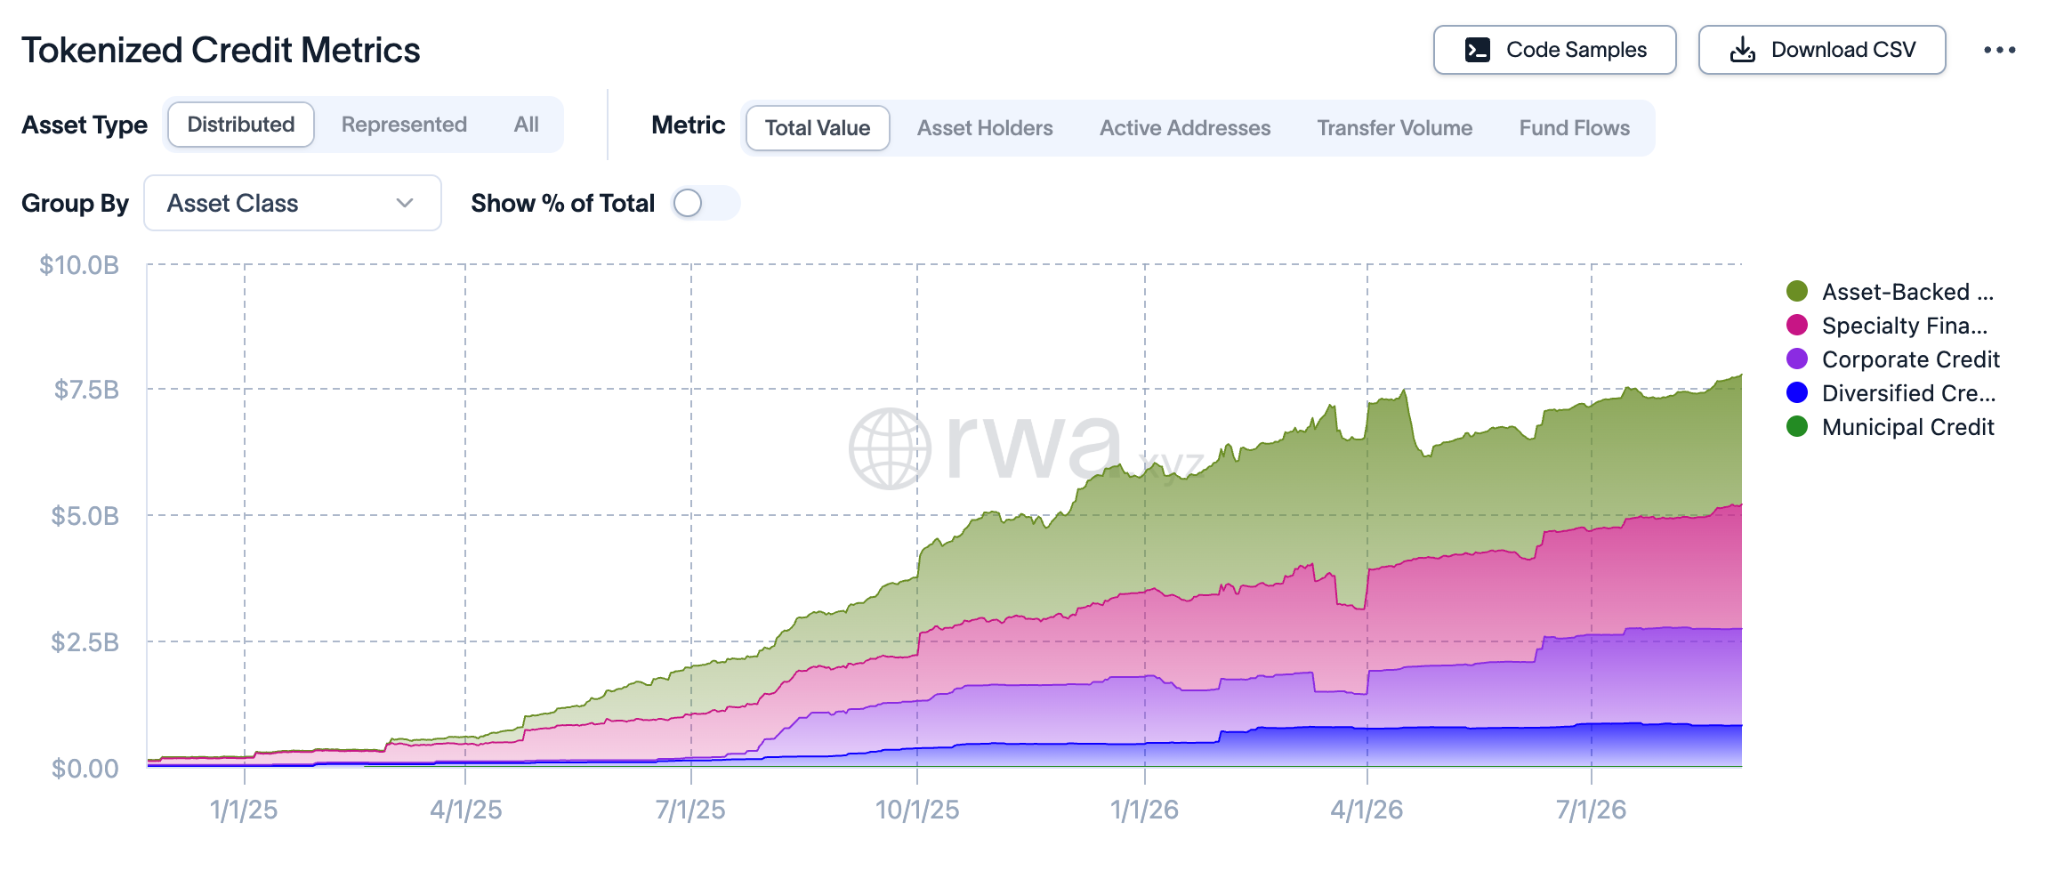
- Tokenizovaný privátní úvěr (Tokenized Credit): Segment soukromého dluhu a korporátního úvěrování vykazuje stejně nekompromisní růst, kdy celková alokovaná hodnota v roce 2026 překročila hranici 7,5 miliardy USD. Dominují zde především strukturované úvěry kryté reálnými aktivy (Asset-Backed Finance), specializované firemní financování (Specialty Finance) a korporátní dluh (Corporate Credit), které přinášejí vysoký výnos z reálné ekonomiky přímo on-chain.
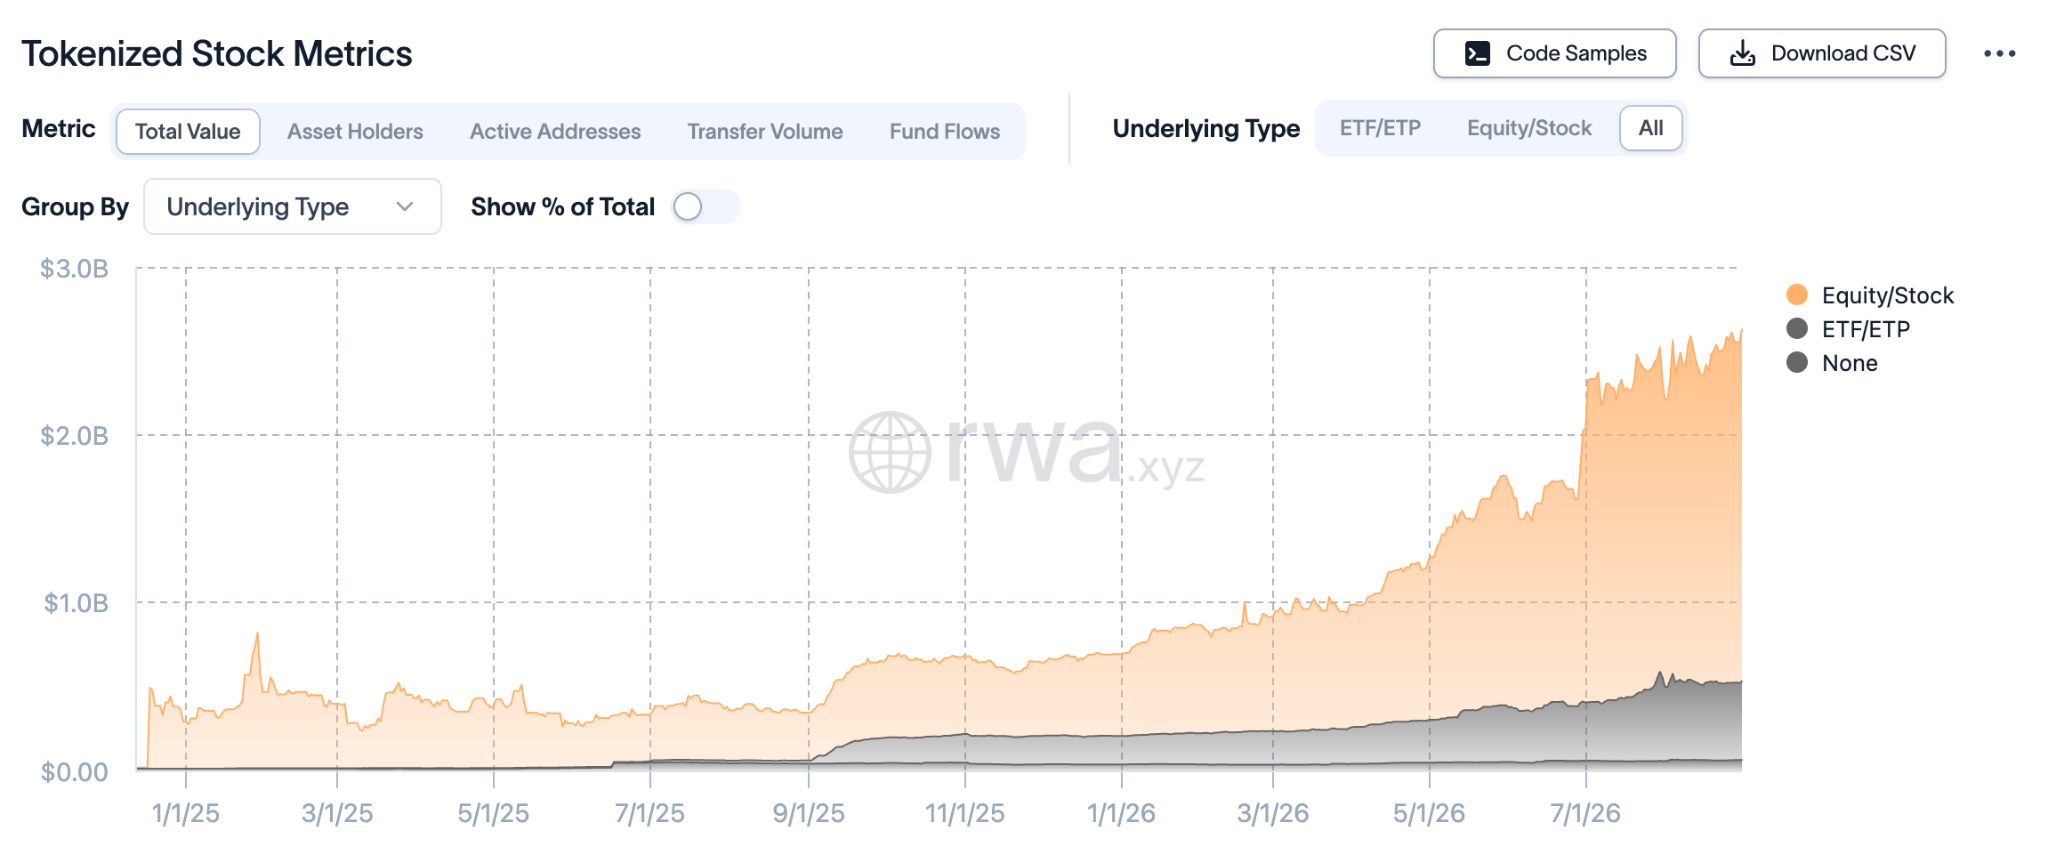
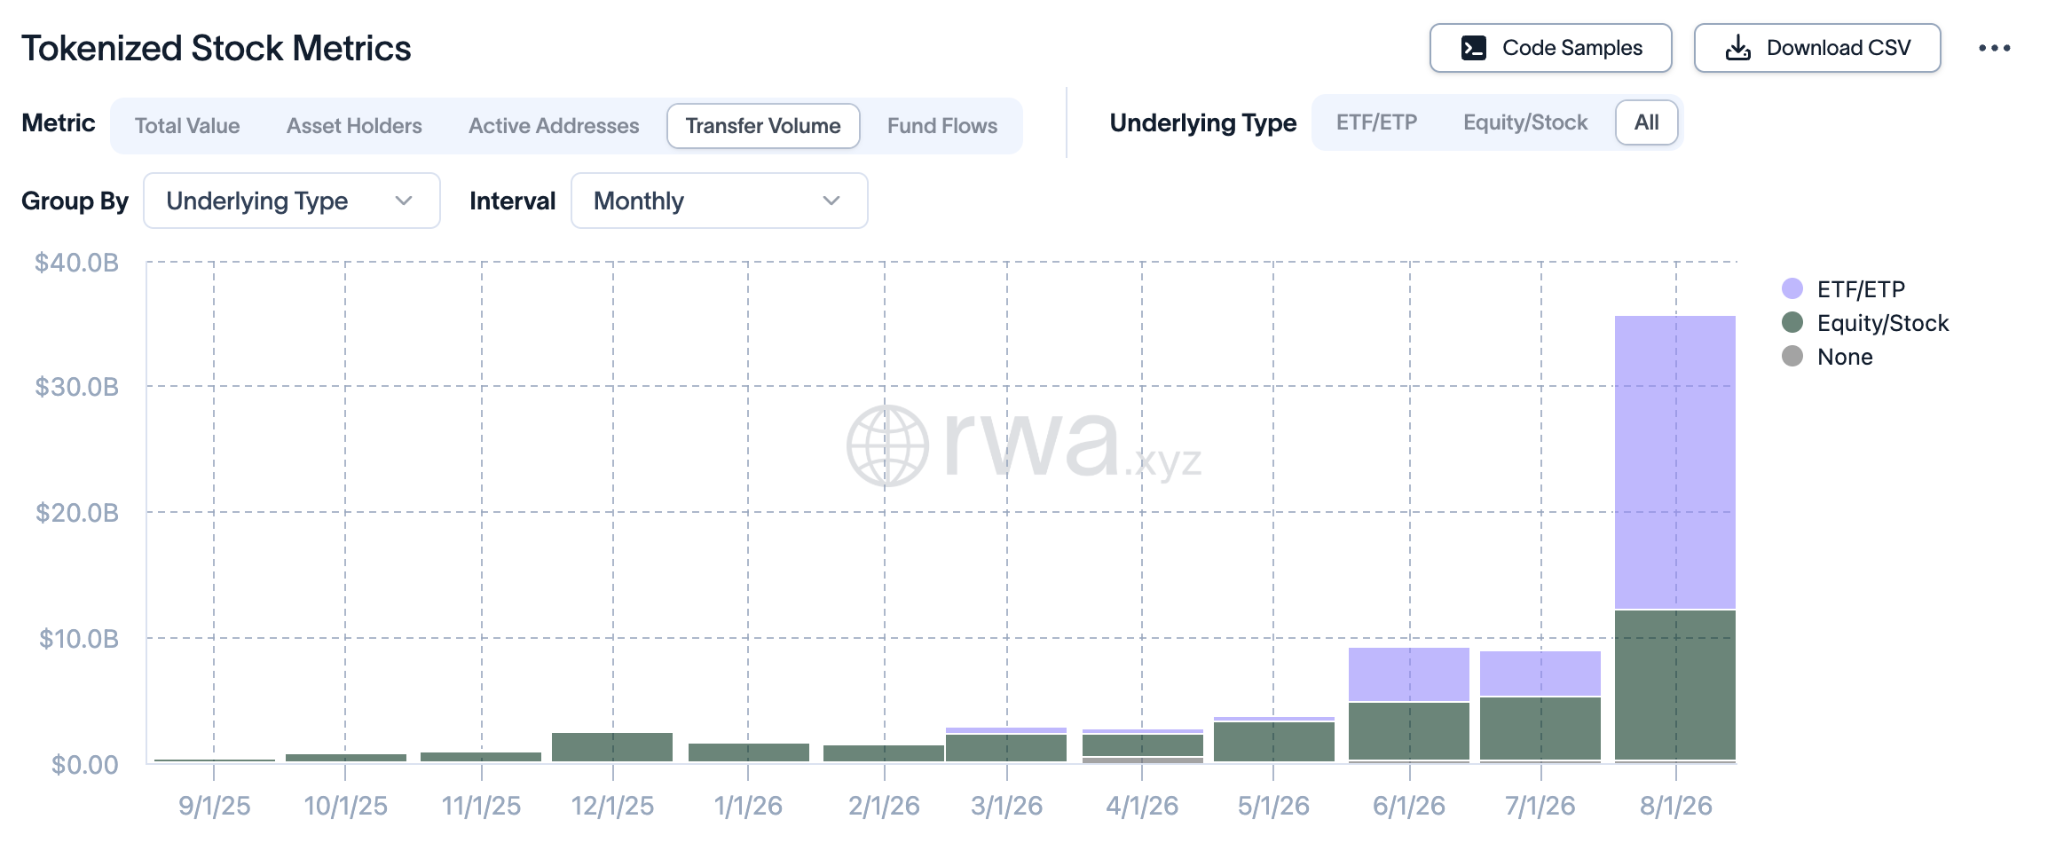
- Tokenizované akcie a ETF (Tokenized Stocks & Equities): Oblast tokenizovaných akciových titulů a fondů prošla v roce 2026 masivním bodem zlomu. Celková hodnota tokenizovaných akciových aktiv se vyšplhala k téměř 2,8 miliardy USD, přičemž dominantní podíl tvoří přímé akcie (Equity/Stock) doplněné o tokenizovaná ETF. Ještě dramatičnější je pohled na objemy převodů (Transfer Volume): v srpnu 2026 měsíční transakční objem vertikálně vyletěl až na rekordních přes 35 miliard USD za jediný měsíc. Tento parabolický nárůst, tažený jak akciemi, tak tokenizovanými ETF, ukazuje, že tato aktiva nezůstávají pasivně ležet v peněženkách, ale stala se vysoce likvidním médiem pro aktivní obchodování na sekundárních trzích.
Skutečná magie tokenizace se však neprojevuje v pouhém držení akcií či dluhopisů v digitální peněžence. Průlom spočívá v komponovatelnost (composability).
V tradičním světě je státní dluhopis nebo akcie Apple pro běžného investora víceméně statickým aktivem – leží u custodiana a maximálně generuje dividendu či úrok. Zatímco největší institucionální hráči a velcí investoř měli možnosti pokročilé práce s kolaterálem přes repo trhy či prime brokerage odjakživa, tokenizace tyto nástroje poprvé demokratizuje a otevírá je i malým a středně velkým investorům. V tokenizovaném ekosystému se totiž z téhož dluhopisu či akcie stává plně produktivní kolaterál pro kohokoliv. Investor může tokenizovaný státní dluhopis (generující např. 5% výnos) současně zastavit (použít jako kolaterál) v úvěrovém protokolu, získat vůči němu stablecoinovou půjčku a tu dále alokovat. Tokenizace tím odemyká dříve uvízlou likviditu, zvyšuje rychlost oběhu kapitálu a vytváří z pasivních aktiv stavební kameny nového finančního systému. Tento posun má však i svou odvrácenou stranu: zásadním způsobem zvyšuje nároky na finanční gramotnost samotných uživatelů a zároveň do finančního systému zanáší vyšší míru pákového efektu (leverage), což při tržních výkyvech exponenciálně zvyšuje riziko systémové nestability a řetězových likvidací.
4. DePIN: Decentralizovaná fyzická infrastruktura
Zatímco většina kryptoměnových sektorů staví finanční aplikace víceméně uzavřené v digitálním světě, DePIN (Decentralized Physical Infrastructure Networks) představuje přímé přemostění blockchainu s reálnou ekonomikou. Z pohledu institucionálního výzkumu spočívá jeho hlavní přínos v přímém propojení poskytovatelů s uživateli bez drahých zprostředkovatelů a zefektivnění kapitálových výdajů (CapEx). Tradiční budování fyzické infrastruktury – ať už jde o telekomunikační sítě, kartografii, satelitní senzory nebo výpočetní centra – vyžaduje od korporací obrovské počáteční investice, složitou byrokracii a roky náročné výstavby na zelené louce. DePIN tento zkostnatělý model obrací naruby. Využívá kryptoměnové motivace k tomu, aby počáteční náklady na nákup a provoz hardwaru přenesl na globální komunitu jednotlivců a menších firem. Výsledkem je schopnost koordinovat tisíce anonymních aktérů a vybudovat globální sítě za zlomky tradičních nákladů a v čase, kterému zavedení monopolní hráči nemohou konkurovat.
Srdcem celé této infrastrukturní architektury je takzvaný DePIN setrvačník (Flywheel effect), který řeší klasický problém „slepice a vejce“ u nově vznikajících sítí. V rané fázi, kdy ještě síť nemá žádné platící zákazníky, protokol distribuuje tokenové odměny provozovatelům hardwaru. Tato inflační pobídka vytváří silný ekonomický stimul pro rychlé vybudování sítě na straně nabídky (supply-side bootstrapping). Jakmile síť díky komunitě dosáhne kritické hustoty, pokrytí a spolehlivosti, začne přitahovat reálné B2B zákazníky z tradičního světa, kteří si kupují její služby za výrazně nižší ceny než u cenově předražených korporátních monopolů. Příjmy od platících zákazníků následně generují reálnou poptávku po native tokenu (či jeho pohlcování skrze deflační burn mechanismy). To zvyšuje jeho tržní hodnotu, dále posiluje atraktivitu odměn pro nové provozovatele hardwaru a celý růstový cyklus se exponenciálně zrychluje.
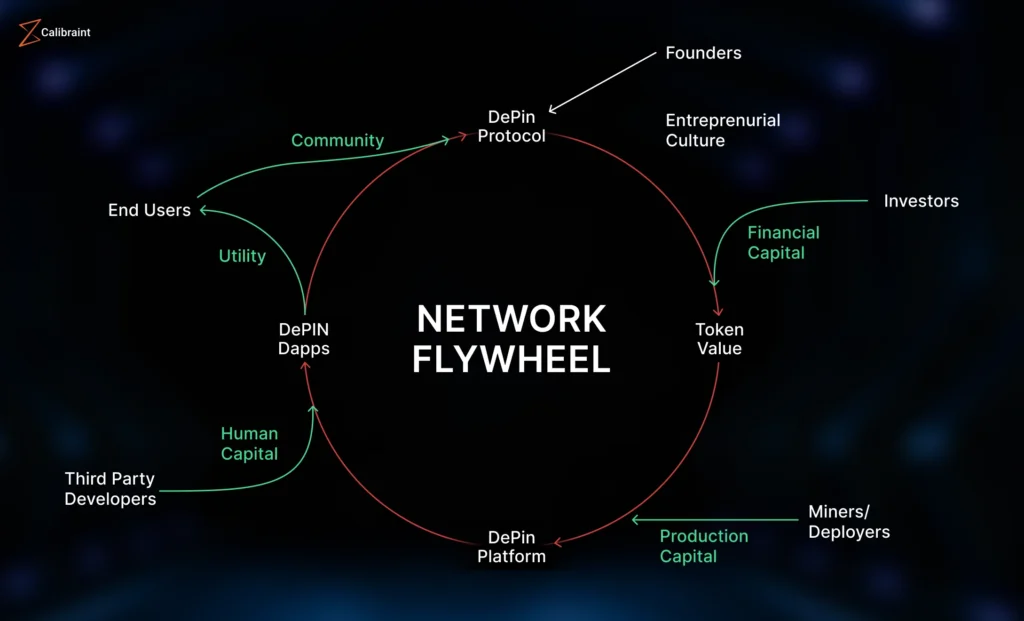
Zdroj: https://token-ventures.com/rise-of-depin-new-real-world-economy/
Tato teoretická koncepce už dávno nezůstává na papíře a přináší hmatatelné výsledky napříč klíčovými odvětvími. V telekomunikacích dokázal projekt Helium po přechodu na vysokorychlostní blockchain Solana transformovat původní IoT síť na komerčně funkční 5G infrastrukturu. Díky masivnímu pokrytí a partnerství s gigantem T-Mobile síť dnes reálně vykrývá hluchá místa tradičních operátorů a provádí zúčtování datových přenosů v reálném čase přímo on-chain. V oblasti kartografie představuje Hivemapper přímou, vysoce efektivní alternativu ke Google Street View – tisíce běžných řidičů vybavených speciálními auto-kamerami mapují miliony kilometrů silnic v reálném čase a dodávají čerstvá 4K data logistickým společnostem i vývojářům autonomních vozidel s nesrovnatelně vyšší frekvencí aktualizací.
Stejná logika funguje i v oblasti digitálních zdrojů a umělé inteligence. Protokol Grass agreguje nevyužitou kapacitu internetového připojení běžných uživatelů a buduje z ní masivní decentralizovanou síť pro sběr a čištění veřejných webových dat – tedy kritického paliva pro trénování velkých jazykových modelů (LLM). Na přesná geolokační data se zaměřuje Geodnet, jehož globální síť GNSS stanic poskytuje RTK korekční data a zpřesňuje standardní GPS navigaci z metrů na pouhé centimetry, což je klíčové pro autonomní zemědělské stroje, stavitelství či dronovou logistiku. A v neposlední řadě Aethir řeší celosvětový kritický nedostatek čipů agregací nevyužitého výpočetního výkonu špičkových GPU karet z enterprise datových center a jejich pronájmem AI startupům i cloudovým herním vývojářům za zlomkové ceny.
Navzdory tomuto obdivuhodnému operativnímu pokroku čelí sektor DePIN z analytického pohledu jedné zásadní výzvě, kterou je skrytá křehkost jeho tokenomiky. Většina raných projektů totiž svůj počiáteční růst postavila na masivní tokenové inflaci. Tyto pobídky sice dokázaly v rekordním čase přilákat tisíce provozovatelů hardwaru či poskytovatelů dat, avšak v momentě, kdy reálná poptávka platících zákazníků nerostla rapidním tempem, narazil celý systém na neúprosnou ekonomickou realitu. Operátoři uzlů totiž musí z nečeho hradit své reálné provozní náklady – elektřinu, nájem datového centra či pořizovací cenu techniky. Odměny získané v podobě volatilních nativních tokenů proto okamžitě po jejich připsání vrhají na volný trh, čímž vytvářejí trvalý prodejní tlak. Pokud se tento proces nepodaří včas vyvážit, cena tokenu kolabuje, motivace komunity opadá, zařízení se odpojují a slibně rozjetý setrvačník se dostává do sestupné spirály. Tento problém navíc prohluboval často fakt, že reálné tržby od korporátních klientů často přitékaly na bankovní účty tradiční vývojářské entity držící intelektuální vlastnictví, takže větší část ekonomické hodnoty zachycovali akcionáři, zatímco držitelé tokenu zůstávali bez přímého nároku na celý zisk a spoléhali jen na mechanismus (buybacků či spalování tokenů) daného projektu. Nyní se hledá ideální řešení, jak tento model a tokenomiků projektů lépe nastavit.
5. Predikční trhy: Informační efektivita a oceňování budoucnosti v reálném čase
Pokud existuje odvětví, kde krypto bezdebat předčilo tradiční média i klasický analytický průmysl v rychlosti a přesnosti zpracování dat, jsou to predikční trhy. Jak jsem již podrobněji rozebíral v článku Predikční trhy mění oceňování budoucnosti, tyto platformy představují zásadní posun od pasivního konzumování zpráv k aktivnímu oceňování pravděpodobností. Z analytického pohledu do finančního ekosystému přinesly to, co v něm dlouho chybělo – mechanismus, který nutí účastníky vložit do svých tvrzení vlastní kapitál (skin in the game).
Úspěch platforem, jako je Polymarket či Kalshi, ukázal neúprosnou ekonomickou logiku: finanční motivace může lépe čistit trh od ideologického balastu a mediálního šumu. Zatímco tradiční průzkumy veřejného mínění, političtí komentátoři nebo analytické domy často selhávají pod tíhou vlastních metodických chyb či narativních preferencí, decentralizované predikční trhy fungují jako neustále aktualizovaný, globální agregátor informací. Ať už jde o výsledky prezidentských voleb, kroky centrálních bank, geopolitické konflikty nebo technologické milníky, trh dokáže reagovat na nové události v řádu sekund a promítnout je do reálné pravděpodobnostní ceny.
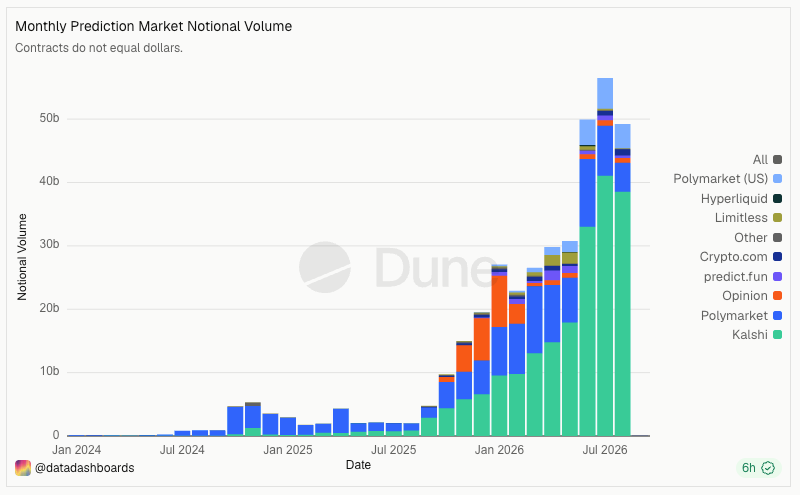
Zdroj: https://dune.com/datadashboards/prediction-markets
Zatímco v minulosti byly predikční trhy vnímány spíše jako krypto-aktivita na pomezí hazardu a spekulace, dnes se proměňují v respektovaný infrastrukturní nástroj. Klíčové přínosy, které z nich činí plně funkční segment, lze shrnout do následujících bodů:
- Likvidita a zúčtování přes stablecoiny: Globální přístup a okamžité vypořádání obchodu skrze stablecoiny umožňují zapojení kapitálu z celého světa.
- Hedging reálných rizik: Pro instituce a firmy se predikční trhy stávají nástrojem zajištění (hedgingu). Společnosti již dnes využívají tyto trhy k zajištění proti geopolitickým rizikům, regulatorním změnám nebo neočekávaným makroekonomickým posunům.
- Informační arbitr: Tradiční žurnalistika i finanční terminály (včetně Bloomberg Terminal) čím dál častěji přejímají kurzy z predikčních trhů jako objektivní laťku pro měření pravděpodobnosti nadcházejících událostí.
Predikční trhy tak dokázaly, že blockchain není jen účetní kniha pro převod tokenů, ale i extrémně efektivní kolektivní mozek. Ukazují kryptoměnovou infrastrukturu v té nejčistší podobě – jako otevřený, nepřetržitě fungující tržní mechanismus, který mění dohady a spekulace v přesná, cenově vyjádřena data.
Závěr
Když se oprostíme od cenových výkyvů a spekulativního hluku, který dominuje veřejné debatě, ukazuje se, že krypto ekosystém v roce 2026 konečně dozrál do podoby robustní infrastruktury s reálným product-market fitem. Blockchain se stal nezastupitelnou vrstvou digitální důvěry pro instituce, stablecoiny přepisují globální platební systém a stávají se nástrojem finanční inkluze i existenčního přežití v hyperinflačních ekonomikách, tokenizace RWA odemyká likviditu uvězněnou v pasivních aktivech, DePIN dokazuje, že komunitně koordinovaný kapitál dokáže konkurovat korporátním monopolům, a predikční trhy nabízejí přesnější obraz budoucnosti než tradiční analytické domy. Společným jmenovatelem všech těchto pilířů není hype, ale měřitelná ekonomická hodnota – úspory nákladů, rychlejší zúčtování, širší přístup a efektivnější alokace kapitálu. Krypto tak přestává být sázkou na budoucnost a stává se tichou, ale nezvratnou transformací finanční a technologické infrastruktury.
Zdroj: Odborný článek převzatý od Czech Wealthtech Association ve spolupráci s výzkumným týmem Token Ventures
Token Ventures
Token Ventures je společnost, která uplatňuje hybridní investiční strategii v oblasti Web3. Projekty podporujeme jak formou venture kapitálu v raných fázích, tak prostřednictvím likvidních investic na sekundárních trzích. Kromě poskytování kapitálu jsme aktivními účastníky ekosystému: díky našim hlubokým odborným znalostem v oblasti DeFi aktivně spravujeme vlastní aktiva prostřednictvím různorodých on-chain strategií a poskytujeme praktické poradenství, kterým napomáháme našim projektům a partnerům k úspěchu. Pravidelně také publikujeme vlastní tržní analýzy a odborné články.