Bez FICO skóre si v USA nepůjčíte. Firma na tom léta vydělávala bez konkurence, letos se to ale změnilo. Co to znamená pro její čísla a akcie?
O FICO skóre jste nejspíš už někdy slyšeli, i když v Česku nic podobného nemáme. Jde o číslo mezi 300 a 850, podle kterého americké banky poznají, jak rizikový je žadatel o půjčku, a které rozhoduje o tom, jestli člověk dostane hypotéku či kreditní kartu a za jaký úrok. V USA je běžné, že takhle zásadní části systému drží soukromé firmy. Nedávno jsme na Fintree psali o UnitedHealth, monopolu amerického zdravotnictví, a dnes máme obdobu ze světa úvěrů.
V dnešním článku si projdeme, jak FICO funguje a proč je jeho hlavní byznys tak extrémně ziskový. Rozebereme si nejaktuálnější výsledky za rok 2026, hlavní rizika spojená s rozhodnutím federálního regulátora a srovnáme fundamenty s dvěma největšími úvěrovými registry. Na závěr se podíváme na cenu akcie po zářijovém propadu. Nechybí ani návod, jak tento či jiný titul nakoupit přes platformu RoboMarkets. Článek představuje veřejně dostupné informace o společnosti Fair Isaac Corporation, její hospodářské výsledky a podnikatelská rizika. Nepředstavuje posouzení vhodnosti konkrétní investice pro jednotlivého čtenáře.
Historie
V polovině padesátých let se o půjčce rozhodovalo tak, že si bankovní úředník prohlédl žadatele a usoudil, jestli vypadá na to, že peníze vrátí. Inženýr Bill Fair a matematik Earl Isaac byli přesvědčení, že statistika to zvládne lépe, a v roce 1956 proto v kalifornském San Rafaelu založili firmu, do které každý vložil 400 dolarů. První systém hodnocení rizika prodali o dva roky později a dalších třicet let stavěli modely na míru bankám, obchodním domům a vydavatelům kreditních karet.
Vše se změnilo v roce 1989, kdy FICO ve spolupráci s úvěrovým registrem Equifax představilo první obecné skóre postavené na datech o dlužnících. Během pár let ho používaly všechny tři velké americké registry a v polovině devadesátých let ho hypoteční agentury Fannie Mae a Freddie Mac doporučily jako standard pro posuzování hypoték. Tím se z jednoho ze statistických modelů stala měna, bez které se americký trh s hypotékami neobejde. Firma mezitím v roce 1987 vstoupila na burzu a v roce 2002 koupila za zhruba 810 milionů dolarů analytickou společnost HNC Software, díky čemuž získala systém Falcon na odhalování podvodů s kartami.
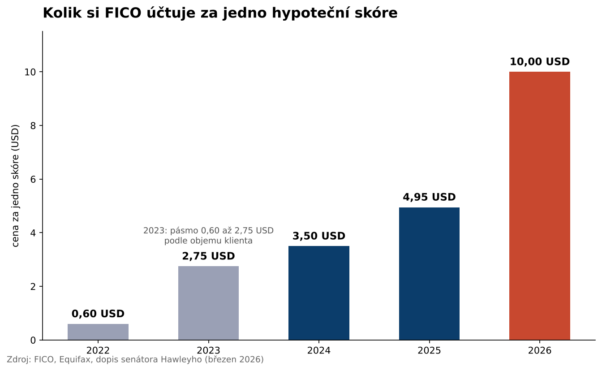
Posledních patnáct let vede firmu Will Lansing, který ji kromě skóre nasměroval k softwarové platformě pro automatické rozhodování bank. Nejvíc peněz ale přineslo něco jiného. Od roku 2022 začalo FICO soustavně zvedat cenu, kterou si účtuje za jedno hypoteční skóre, z šedesáti centů až na deset dolarů v roce 2026. Právě tahle cenová politika se však firmě letos vymstila.
Business model
Celý byznys FICO stojí na jednom výpočtu. Firma nesbírá data o dlužnících, to dělají tři velké americké úvěrové registry Equifax, Experian a TransUnion. FICO jim dodá vzorec, podle kterého se z těch dat spočítá výsledné skóre, a za každé jeho použití dostane licenční poplatek. Vzhledem k nízkým dodatečným nákladům na zpracování jednotlivých skóre jde o vysoce ziskovou činnost. Společnosti však vznikají také náklady na vývoj, provoz, distribuci a další firemní činnosti.
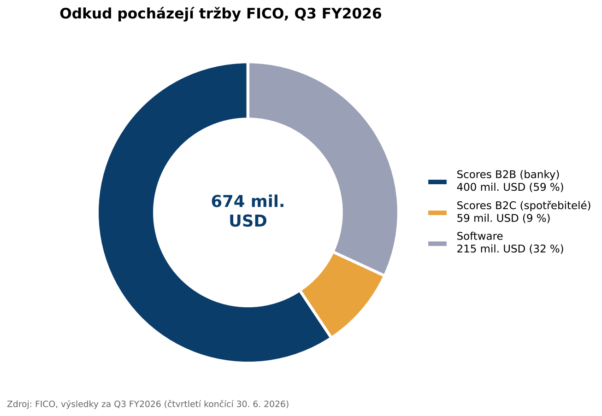
Ve třetím čtvrtletí fiskálního roku 2026, které skončilo 30. června 2026, měla firma celkové tržby 674 milionů dolarů. Z toho připadlo 459 milionů na segment Scores, kam patří samotná licencovaná skóre, a 215 milionů na segment Software, tedy platformu pro automatické schvalování úvěrů a odhalování podvodů.
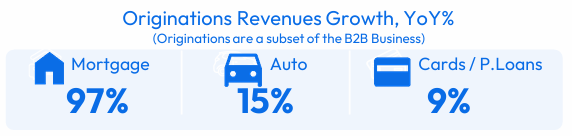
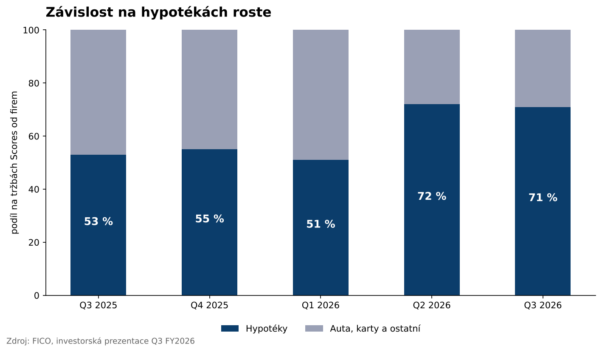
Drtivá většina peněz pak pochází z jediného použití, a to z hypoték. Když Američan žádá o úvěr na bydlení, banka si vyžádá jeho skóre u všech tří registrů, takže jedna hypotéka znamená tři placené výpočty. Příjmy z hypotečního skórování proto představují přibližně 71 % tržeb, které segment Scores inkasuje od firem, zhruba 62 % tržeb celého segmentu a přibližně 42 % celkových čtvrtletních tržeb FICO. Meziročně tahle část vzrostla o 97 %. Objemy sjednaných hypoték v USA zůstávají kvůli vysokým sazbám pod historickými úrovněmi, takže růst nepochází z toho, že by si Američané půjčovali víc. Po očištění o jednorázové položky by podle vedení firmy segment rostl zhruba desetinovým tempem.
Menší část tržeb přináší software, který prochází výměnou generací. Tržby z platformového softwaru vzrostly meziročně přibližně o 66 %, naproti tomu tržby ze starších neplatformových produktů klesly přibližně o 25 %. Roční opakující se tržby z platformy vzrostly o 62 %. Takzvaný dollar-based net retention platformy, tedy ukazatel, kterým společnost podle vlastní metodiky sleduje vývoj tržeb od stávajících zákazníků, činil 148 %. Nejde přitom o jednotné zdražení pro všechny klienty.
Během posledních 12 měsíců firmě z podnikání zbylo 961 milionů dolarů hotovosti, kterou používá prakticky výhradně na zpětné odkupy vlastních akcií. FICO v prvních devíti měsících fiskálního roku 2026 vynaložila na zpětné odkupy akcií přibližně 3,1 miliardy USD. Tyto odkupy byly zčásti financovány dluhem, včetně úvěru ve výši 1,5 miliardy USD. Celkový dluh společnosti vzrostl z přibližně 3,1 miliardy USD k 30. září 2025 na 5,6 miliardy USD k 30. červnu 2026. Vyšší zadlužení může zvyšovat úrokové náklady a omezovat finanční flexibilitu společnosti. Pro celý fiskální rok 2026 vedení ve své červencové prognóze počítalo s tržbami kolem 2,53 miliardy dolarů a upraveným ziskem 42,43 dolaru na akcii. Jde o odhad firmy, skutečný výsledek se od něj může lišit.
Rizika
Významnou hrozbou je konec monopolního postavení u amerických hypoték. Federální agentura FHFA v září 2026 povolila, aby hypotéky prodávané Fannie Mae a Freddie Mac používaly i konkurenční skóre VantageScore 4.0, které společně vlastní všechny tři úvěrové registry. Na konci září k tomu přidala záměr sjednotit způsob, jakým se podle skóre určuje cena hypotéky, a zahrnout do něj právě VantageScore. Poprvé za třicet let tak má FICO na svém nejdůležitějším trhu plnohodnotnou alternativu. O to nepříjemnější je, že závislost firmy na hypotékách za poslední rok ještě vzrostla, a to z 53 na 71 % tržeb, které segment Scores inkasuje od firem.
S tím souvisí i rozjíždějící se cenová válka, neboť Equifax nabídl hypoteční VantageScore za 4,50 dolaru a slíbil tuhle cenu držet dva roky a TransUnion svou nabídku prodloužil až do konce roku 2028. Deset dolarů za FICO skóre vedle toho vypadá hodně draze. Vedení firmy argumentuje tím, že jeho model lépe předpovídá riziko, jenže pokud banky začnou přecházet, přijde FICO zároveň o objem i o možnost dál zvedat ceny.
Pozornost úřadů se navíc neomezuje jen na hypoteční agentury. Senátor Josh Hawley poslal v březnu 2026 dopisy jak samotné firmě, tak Federální obchodní komisi, ve kterých žádá vysvětlení cenové politiky a dokumenty o jednání s úvěrovými registry. Jeho hlavním argumentem je šestnáctinásobné zdražení hypotečního skóre za pět let.
Srovnání s konkurencí
Nejblíž k FICO mají dva ze tří velkých amerických úvěrových registrů, které jeho skóre distribuují a zároveň stojí za konkurenčním VantageScore. Tržní kapitalizace i násobky v této a následující kapitole jsou uvedeny k 9. 10. 2026 podle Seeking Alpha. FICO s hodnotou kolem 15 miliard dolarů zaměstnává necelé 4 tisíce lidí, což odpovídá firmě, která prodává hlavně licence na vzorec. Equifax (EFX) je se 17 miliardami dolarů z trojice největší a má 15 tisíc zaměstnanců. TransUnion (TRU) má hodnotu zhruba 12 miliard dolarů a 13,5 tisíce lidí. Oba soupeři potřebují tolik zaměstnanců proto, že sami sbírají a spravují data o stovkách milionů dlužníků, takže jejich byznys stojí na infrastruktuře, ne na jednom modelu.
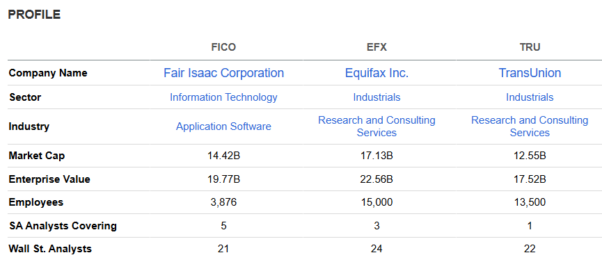
Finanční metriky v rámci konkurence
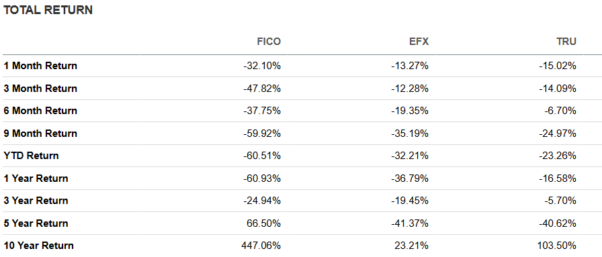
Posledních dvanáct měsíců bylo bolestivých pro všechny tři firmy a FICO v nich dopadlo nejhůř s propadem o 60 %. Equifax odepsal 36 % a TransUnion 17 %. U FICO se přitom většina ztráty odehrála během několika týdnů, protože jen za poslední měsíc ztratila 32 % a za tři měsíce 46 %. Delší horizont ukazuje jiný obrázek, neboť za pět let je FICO v plusu 66 %, kdežto Equifax i TransUnion jsou zhruba 41 % v mínusu. Za deset let FICO přidalo 450 %, TransUnion 103 % a Equifax jen 23 %.
Dividendy zůstávají u této trojice upozaděny. FICO je nevyplácí vůbec a místo toho posílá všechnu hotovost do zpětných odkupů vlastních akcií. Equifax nabízí očekávaný výnos 1,5 % a TransUnion 0,8 %.
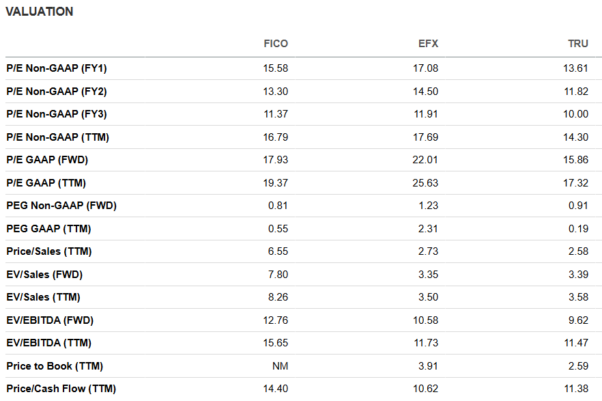
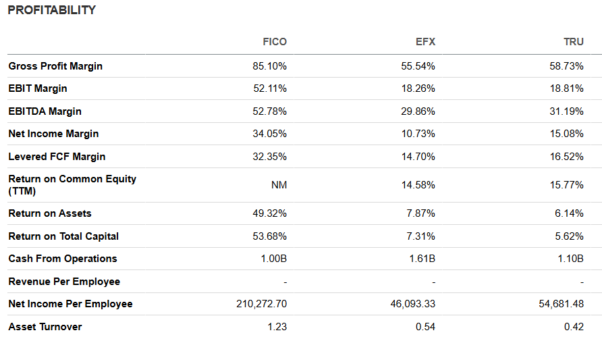
Po zářijovém propadu se poměr ceny k očekávanému letošnímu zisku u všech tří firem dostal do úzkého pásma mezi 13 a 17, v němž leží FICO s 15,5 uprostřed. Samotné P/E ale úplné srovnání neposkytuje, protože firmy mají odlišné byznys modely i strukturu zisků. Výrazný rozdíl lze pozorovat v poměru ceny k tržbám, kde FICO s hodnotou 6,5 zhruba dvaapůlkrát převyšuje oba soupeře kolem 2,6. Důvodem je extrémní ziskovost, protože z každého dolaru tržeb si FICO nechá mnohem víc.
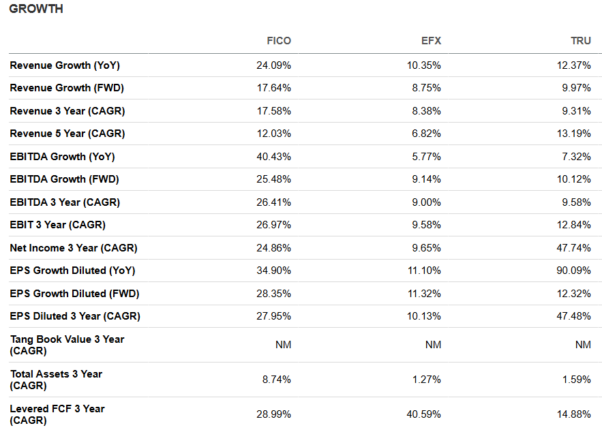
Tržby FICO rostly meziročně o 24 % a za poslední tři roky v průměru o 18 % ročně, tedy zhruba dvojnásobným tempem oproti Equifaxu s 10 % a TransUnionu s 12 %. Ještě výraznější je rozdíl u provozního zisku před odpisy, který u FICO přidal 40 %, kdežto u obou soupeřů jen kolem 6 až 7 %. Část toho rozdílu je ale třeba číst s rezervou, protože růst tržeb FICO stál hlavně na zdražení hypotečních skóre, ne na větším objemu obchodů. Zisk na akcii naopak nejvíc vyskočil TransUnionu, a to o 90 %, tady ale jde o srovnání s rokem, kdy firma odepisovala hodnotu svých akvizic.
Hrubá marže FICO ve výši 85 % a provozní marže 52 % za posledních dvanáct měsíců jsou čísla, která se běžně nevidí. Equifax i TransUnion se přitom pohybují kolem 18 % provozní marže, protože musí provozovat registry, sbírat data a zaměstnávat na to tisíce lidí. Na jednoho zaměstnance FICO vydělá přes 210 tisíc dolarů čistého zisku oproti konkurentům, kteří dosahují sotva čtvrtiny. Provozní cash flow ve výši 1 miliardy dolarů má FICO srovnatelné s oběma soupeři, přestože má zlomek jejich zaměstnanců. A právě tahle čísla vysvětlují, proč je firma pod drobnohledem regulátorů i senátorů.
Akcie FICO: cena a shrnutí
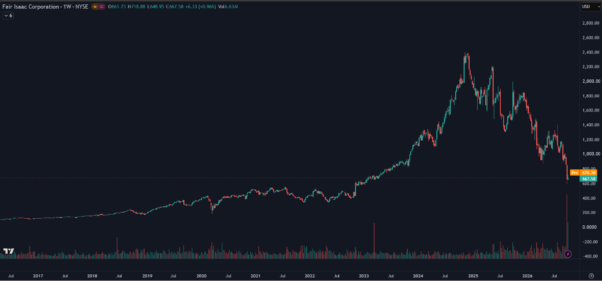
K 9. říjnu 2026 činila závěrečná cena akcie FICO 667,58 USD. Tržní cena se průběžně mění. Září pro akcii skončilo propadem o 48 % a šlo o nejhorší čtvrtletí v historii firmy. Nejprve 4. září spadla o 17 % poté, co FHFA povolila používat VantageScore u hypoték prodávaných Fannie Mae a Freddie Mac, a 29. září přidala pokles o dalších 26 % po oznámení, že obě agentury sjednotí cenotvorbu hypoték a zahrnou do ní konkurenční skóre. V prvních říjnových dnech pak akcie část ztráty mazala.
Zdroj: tradingview.com
Poslední zveřejněné výsledky přitom vypadaly velmi dobře, protože tržby rostly o 26 %, upravený zisk na akcii o 42 % a vedení zvedlo výhled na celý rok. Pokles ceny akcie se časově kryje se zprávami o otevření hypotečního trhu konkurenčnímu skóre, z cenového vývoje samotného ale nelze jednoznačně určit motivaci investorů. Protože výpočet skóre stojí firmu téměř nic, každý dolar případné slevy z ceny by šel přímo z provozního zisku.
Zajímavým detailem jsou transakce insiderů, kteří za posledních dvanáct měsíců prodali akcie za zhruba 20 milionů dolarů, aniž by kdokoli nakupoval, což samo o sobě nevypovídá o nadhodnocení akcie. Samotný výskyt prodejů ani absence na nákupní straně neumožňuje spolehlivě posoudit budoucí vývoj ceny akcie.
Dne 6. října 2026 společnost FICO oznámila plán organizační restrukturalizace, který zahrnuje zrušení přibližně 15 % pracovních pozic a který vedení zdůvodnilo nasazením umělé inteligence ve vlastních procesech. Podle regulatorního oznámení společnost očekává související náklady před zdaněním přibližně 27 milionů USD ve čtvrtém čtvrtletí fiskálního roku 2026. Tyto změny mohou ovlivnit krátkodobé náklady společnosti, jejich dlouhodobý dopad zatím nelze spolehlivě vyhodnotit.
Celá otázka kolem akcie tak stojí na jediné věci, a to jestli si FICO udrží dosavadní ziskovost i v situaci, kdy mají banky poprvé za třicet let levnější alternativu. Dosavadní násobky vycházely z předpokladu, že firma může ceny zvedat prakticky bez odporu, a tento předpoklad letos přestal platit.
Návod na nákup akcií FICO
Pokud byste si chtěli zakoupit akcie FICO nebo některého z jeho konkurentů, ukážeme vám jednoduchý postup, jak na to. V následujícím příkladu použijeme platformu RoboMarkets, se kterou máme dobré zkušenosti, ale obdobný proces můžete využít i u jiných brokerů.
1. Založte si účet u RoboMarkets
Pro nákup akcií je nejprve nutné si otevřít obchodní účet. Tento krok zvládnete snadno online během několika minut. Stačí navštívit webové stránky RoboMarkets a kliknout na tlačítko „Otevřít účet”.
Poté vyplníte krátký registrační formulář, jehož součástí je také ověření totožnosti nahráním osobních dokladů. Tento proces je standardní a vyžadují ho všichni brokeři v souladu s regulačními pravidly.
Jakmile váš účet projde ověřením, můžete na něj vložit peníze, které plánujete použít k nákupu akcií.
2. Vyhledání FICO v platformě StocksTrader
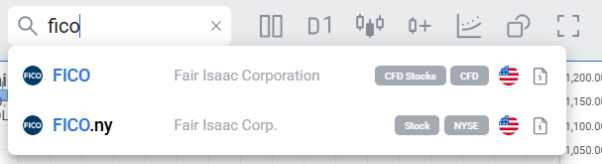
Po úspěšném vytvoření účtu se přesuňte do obchodní platformy StocksTrader. V levém horním rohu najdete vyhledávací pole, kam stačí zadat „FICO”. Systém vám zobrazí několik možností.
Pokud chcete koupit skutečné akcie FICO, ujistěte se, že vybíráte akcie kótované na burze NYSE, nikoliv CFD. Tento návod se vztahuje výhradně na přímou investici do akcie Fair Isaac Corporation (NYSE: FICO) prostřednictvím účtu Prime Stocks. CFD ani jiné deriváty nejsou předmětem tohoto článku.
3. Zadejte příkaz k nákupu
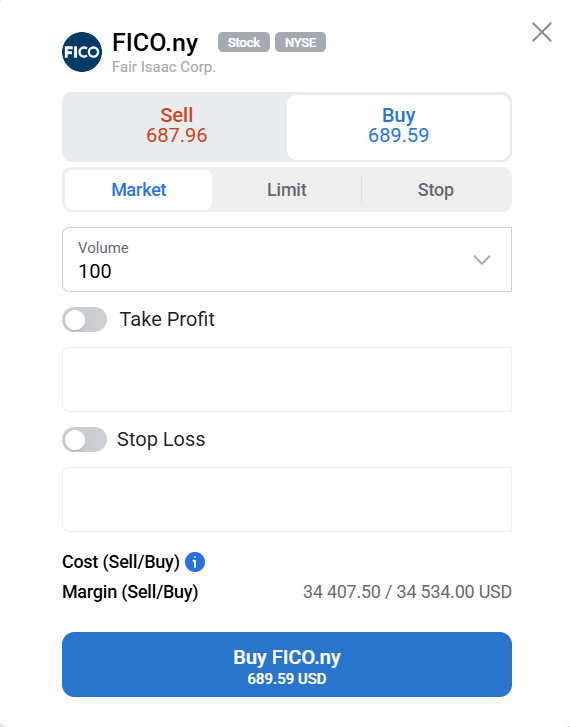
Jakmile vyberete správný titul, dostanete se do sekce, kde můžete akcie FICO zakoupit během několika kliknutí. Na pravé straně obrazovky uvidíte různé typy obchodních příkazů.
Pro začátečníky je nejjednodušší využít příkaz „market”, který umožňuje okamžitý nákup za aktuální tržní cenu během obchodních hodin. Platforma umožňuje zadávat různé typy obchodních pokynů. Pokyn typu market upřednostňuje provedení obchodu, avšak konečná cena není zaručena. Limitní pokyn umožňuje určit maximální nákupní cenu, jeho provedení však není zaručeno. Před zadáním pokynu je důležité porozumět vlastnostem zvoleného typu příkazu. Poté stačí zadat počet akcií, které chcete koupit, a potvrdit transakci tlačítkem „Nákup”.
Před zadáním pokynu si zkontrolujte aktuální sazebník a předsmluvní informace o nákladech. V závislosti na účtu a měně mohou vzniknout zejména náklady spojené s měnovou konverzí.
Zakoupené akcie se během chvíle zobrazí ve vašem portfoliu a můžete sledovat jejich vývoj.
Marketingová komunikace. Tento článek byl připraven pro promoční a informační účely a není investičním doporučením, investičním průzkumem ani osobním doporučením.
Upozornění na rizika: Investování do akcií a ETF přináší riziko. Výše investic může růst nebo klesat a investoři mohou ztratit některý nebo celý investovaný kapitál. ETF mohou rovněž přinášet tržní, měnové, likviditní a koncentrační riziko a riziko chybného sledování. Pro investora, jehož referenční měnou není USD, může výsledek investice ovlivnit také vývoj měnového kurzu.