Září 2026 přineslo očekávaný zlom – Fed poprvé od roku 2023 zvýšil sazby. Trhy se rozdělily: rostoucí výnosy dluhopisů srazily Dow Jones, polovodiče naopak vynesly Nasdaq.
Toto je placená marketingová komunikace podpořená RoboMarkets
Do září vstupovaly trhy s jedinou velkou otázkou, kterou jim srpnové Jackson Hole vložilo do rukou: zvýší Fed poprvé po více než dvou letech úrokové sazby? Odpověď přišla 16. září a byla jednoznačná – ano. Americká centrální banka pod vedením guvernéra Kevina Warshe zpřísnila měnovou politiku a spolu s ní vystřelily i výnosy státních dluhopisů k víceletým maximům. Výsledkem byl neobvykle roztříštěný měsíc: zatímco technologie tažené polovodiči rostly, úrokově citlivé a defenzivní tituly výrazně ztrácely. Souběžně znovu eskaloval konflikt kolem Hormuzského průlivu a ropa se vrátila nad 100 USD za barel.
Index S&P 500 nakonec září zakončil prakticky beze změny, když se pohyboval kolem úrovně 7 650 bodů, od začátku roku tak zůstává v plusu o 11 %. Výrazně se ale rozešla výkonnost jednotlivých indexů. Technologický index Nasdaq-100 v září podle údajů společnosti Nasdaq vzrostl o 3,3 %, přičemž růst podpořily především velké technologické společnosti. Index táhl také prudký růste polovodičů – sektorový index čipů přidal za měsíc přes 11 %. Naproti tomu index Dow Jones, citlivější na růst výnosů dluhopisů, odepsal zhruba 4 % a patřil k největším poraženým měsíce. Klíčovým příběhem září byl právě výnos desetiletého amerického dluhopisu, který se vyšplhal nad 5,2 %. Růst výnosů amerických státních dluhopisů byl jedním z faktorů, které pravděpodobně přispěly k oslabení úrokově citlivých akcií. Naopak technologický segment, zejména polovodičové společnosti, zaznamenal růst.
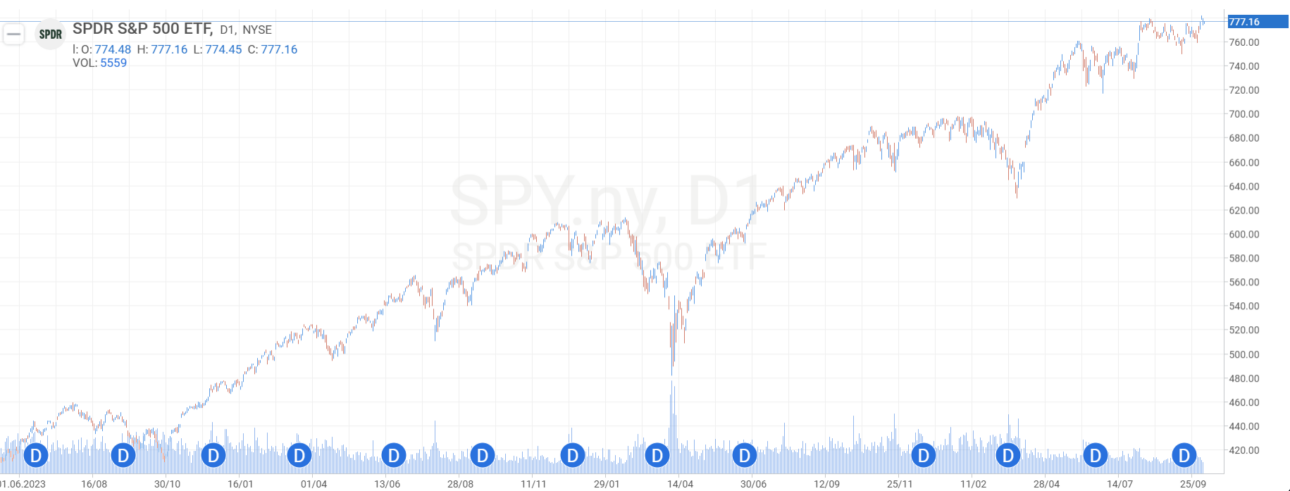
ETF na index amerického akciového trhu S&P 500 Zdroj: platforma StocksTrader od společnosti RoboMarkets
Důležité informace: Graf zobrazuje historickou výkonnost hrubé ceny ETF SPY v USD za období od 1.6.2023 do 8.10.2026. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Údaje nezahrnují provize, spready, náklady na konverzi měny, poplatky za úschovu, daně ani jiné poplatky, které by snížily skutečný výnos investora. Pro investory, jejichž základní měna je jiná než USD, se výnosy mohou zvýšit nebo snížit v důsledku kolísání směnného kurzu.
Fed zvýšil sazby: poprvé od roku 2023
Vyvrcholením makroekonomického kalendáře bylo zasedání americké centrální banky 15.–16. září. Fed podle očekávání, která nastavilo srpnové Jackson Hole, zvýšil úrokové sazby o čtvrt procentního bodu do pásma 3,75–4,00 %. Šlo o vůbec první zvýšení od roku 2023 a konec série pěti zasedání beze změny. Na rozdíl od červencového hlasování, kdy tři členové výboru požadovali zvýšení marně, bylo zářijové rozhodnutí jednomyslné.
Guvernér Warsh zpřísnění odůvodnil tím, že „inflace je příliš vysoká a je taková už příliš dlouho“, a označil krok za podporu „včasnějšího návratu“ k dvouprocentnímu cíli. Podle jeho slov může Fed snížit inflaci, aniž by poškodil trh práce. Věrný své linii přitom odmítl nabídnout vlastní odhad budoucí trajektorie sazeb i poskytovat trhům dopředná vodítka. Zveřejněný souhrn ekonomických projekcí (tzv. dot plot) nicméně naznačil, že většina členů výboru počítá letos ještě s jedním dalším zvýšením. Nejde však o závazný plán Fedu a skutečné rozhodnutí bude záviset na dalším ekonomickém vývoji. Pozornost trhů se tak nyní upírá k zasedáním v říjnu a prosinci.
Roztříštěný trh: výnosy sráží Dow, polovodiče táhnou Nasdaq
Zvýšení sazeb a zejména prudký růst výnosů dluhopisů rozdělily akciový trh na dvě poloviny. Výnos desetiletého amerického vládního dluhopisu atakoval úrovně kolem 5,2–5,3 %, což tvrdě dopadlo na úrokově citlivé sektory a vyneslo index Dow Jones k nejhorší měsíční bilanci za delší dobu. Opačným směrem táhl trh polovodičový sektor. Investoři pokračovali v sázce na umělou inteligenci nastartované srpnovými výsledky Nvidie a čipové tituly zaznamenaly jeden z nejsilnějších měsíců roku. Pomohla tomu i lepší nálada ohledně dalšího směřování Fedu poté, co zářijová inflační data nevyzněla tak horce, jak se trh obával. Technologie tak navzdory dražším penězům zůstaly jedním z mála zdrojů zisků – připomínka toho, jak úzce je letošní výkonnost amerického trhu navázaná na jediné téma.
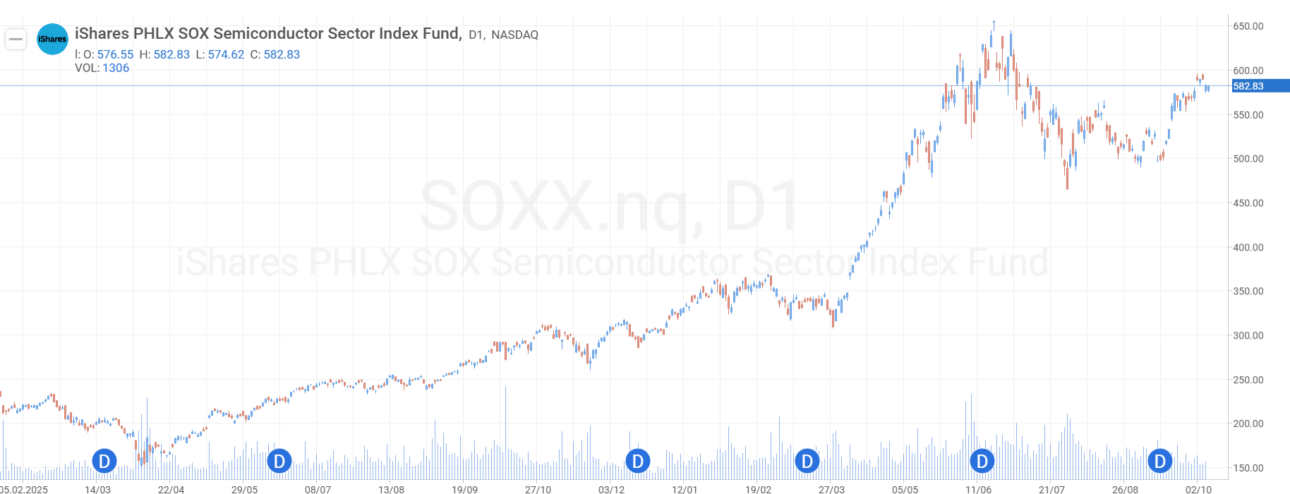
Vývoj ETF iShares PHLX SOX Semiconductor Sector Index Fund Zdroj: platforma StocksTrader od společnosti RoboMarkets
Důležité informace: Graf zobrazuje historickou výkonnost hrubé ceny ETF iShares PHLX SOX Semiconductor Sector Index Fund v USD za období od 5.2.2025 do 8.10.2026. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Údaje nezahrnují provize, spready, náklady na konverzi měny, poplatky za úschovu, daně ani jiné poplatky, které by snížily skutečný výnos investora. Pro investory, jejichž základní měna je jiná než USD, se výnosy mohou zvýšit nebo snížit v důsledku kolísání směnného kurzu.
Ropa Brent nad 100 USD: doprava Hormuzským průlivem zůstává výrazně omezená
Napětí kolem Hormuzského průlivu, kterým před válkou proudila zhruba pětina světové ropy, se v září opět vyostřilo. Po sérii vzájemných úderů mezi Spojenými státy a Íránem se Brent počátkem září poprvé za několik týdnů vrátil nad hranici 100 USD za barel.
Skutečnou jiskrou ale byl samotný závěr měsíce. Teherán předložil návrh na znovuotevření průlivu výměnou za uvolnění zmrazených prostředků, zrušení sankcí a konec americké námořní blokády – prezident Trump jej ale 28. září odmítl jako „nepřijatelný“. Brent v reakci vyskočil přes 107 USD za barel. Doprava průlivem přitom zůstávala hluboko pod předválečnou úrovní. Trvale dražší energie se staly hlavní spojnicí s inflací na obou stranách Atlantiku a jedním z hlavních důvodů, proč centrální banky přitvrzovaly.
Zlato koriguje, Bitcoin vzdoruje slabému září
Po prudkém srpnovém oživení přišla u zlata v září fáze konsolidace. Kov se po většinu měsíce pohyboval v pásmu kolem 4 300–4 400 USD za trojskou unci a jeho vzestup brzdila kombinace jestřábího Fedu a rostoucích výnosů dluhopisů – s vyššími výnosy se totiž zlato, které samo žádný úrok nenese, stává pro investory relativně méně atraktivním oproti úročeným aktivům. Od lednového rekordu kolem 5 600 USD ovšem zůstává stále výrazně níže. Mezi dlouhodobé opory zlata patří pokračující nákupy centrálních bank a slabší dolar. Jejich budoucí vliv na cenu však není jistý a cena zlata může významně kolísat.
Bitcoin naopak vzdoroval své sezónní pověsti, září totiž bývá pro kryptoměny historicky slabé. Nejznámější kryptoměna si za měsíc připsala zhruba 6 %, když se posunula z úrovně kolem 78 500 USD na zhruba 83 500 USD. V průběhu měsíce přitom atakovala i hranici 87 000 USD. Oporou byly přetrvávající přílivy do spotových ETF (za září v řádu miliard dolarů). Šlo o čtvrté kladné září v řadě. Kryptoměny však vykazují vysokou cenovou volatilitu a mohou během krátké doby zaznamenat výrazné ztráty. Investiční produkty navázané na Bitcoin mohou mít vedle cenového rizika podkladového aktiva také další specifická rizika.
Evropa: ECB přitvrdila, akcie poprvé po půl roce v mínusu
Jestřábí obrat se netýkal jen Fedu. Také Evropská centrální banka na zasedání 10. září zvýšila sazby o čtvrt procentního bodu – depozitní sazba se posunula na 2,50 %. Šlo o druhé zvýšení v řadě (po červnovém) a ECB jej odůvodnila tím, že konflikt na Blízkém východě nadále vytváří inflační tlaky. Energetický šok se naplno promítl do dat. Meziroční inflace v eurozóně dosáhla podle konečných údajů Eurostatu v srpnu 2026 hodnoty 3,2 % (nejvýše od září 2023), oproti 2,9 % v červenci. Předběžný odhad původně uváděl 3,3 %. Inflaci táhly především ceny energií.
Kombinace vyšších sazeb a především globálního růstu výnosů dluhopisů se podepsala na evropských akciích. Panevropský index STOXX 600 zamířil k 1,5% měsíční ztrátě – vůbec první po šesti měsících růstu – a německý DAX se vrátil pod srpnová rekordní maxima k úrovni kolem 25 400 bodů. Pod tlakem byly zejména bankovní a úrokově citlivé tituly. Kurz eura se vůči dolaru udržoval na vysokých úrovních, podpořený jestřábí ECB.
Asie: japonský Nikkei míří na nové rekordy
Zatímco Amerika i Evropa bojovaly s výnosy, japonský trh pokračoval ve vlastní jízdě. Index Nikkei 225 se vyšplhal nad úroveň 66 000 bodů a držel se poblíž historických maxim, navzdory smíšeným domácím datům z průmyslu a maloobchodu. Japonské akcie tak zůstaly jednou z nejsilnějších výkladních skříní globálního trhu a připomínkou toho, že i v měsíci plném tlaku na dluhopisy existovaly ostrůvky síly.
Ekonomika: inflace zůstává lepkavá, růst revidován výš
Americká data posílala v září nadále smíšené signály. Spotřebitelská inflace (CPI) za srpen, zveřejněná 11. září, potvrdila, že cesta ke dvouprocentnímu cíli zůstává pomalá. Fedem preferovaný ukazatel PCE, zveřejněný koncem měsíce, ukázal meziroční inflaci kolem 3,4 % (jádrová složka 3,0 %), přičemž meziměsíční tempo oproti létu zrychlilo – inflace tak podle komentářů „stále běží horce“.
Překvapením směrem nahoru byl naopak růst: americká ekonomika ve 2. čtvrtletí 2026 nakonec podle revize vzrostla anualizovaným tempem 2,2 % (oproti původně odhadovaným 1,5 %). Silnější ekonomika v kombinaci s tvrdošíjnou inflací paradoxně posiluje argumenty pro další zpřísnění. Klíčovými body kalendáře se nyní stávají zářijová zpráva o zaměstnanosti a zasedání Fedu v říjnu a prosinci.
Výhled: kam až Fed zajde?
Září odpovědělo na otázku, kterou si trhy nesly celé léto. Fed skutečně přešel od vyčkávání k akci. Tím ale otevřelo otázku novou: jak daleko ještě zpřísňování zajde? Trhy po zářijovém zvýšení oceňují nezanedbatelnou pravděpodobnost dalšího kroku do konce roku a samy projekce Fedu počítají s jedním dalším zvýšením. Rozhodovat budou podzimní data o inflaci a trhu práce.
Do závěru roku tak trhy vstupují se třemi známými silami, které se potkávají najednou: pokračujícím zpřísňováním Fedu i ECB, geopolitickým rizikem kolem Hormuzu, které drží ceny energií vysoko, a trvající otázkou, zda se investice do umělé inteligence promění v udržitelné zisky napříč ekonomikou. Výkonnost rozdělená mezi polovodiče a zbytek trhu přitom ukazuje, jak křehká tato rovnováha je. Budoucí vývoj je nejistý a může se od současných očekávání významně odlišit.
Údaje o výkonnosti jsou vypočteny z uzavíracích cen za období od 31. 8. 2026 do 30. 9. 2026. Není-li uvedeno jinak, jde o cenovou výkonnost bez započtení dividend v USD. Hodnoty jsou zaokrouhlené a mohou se lišit od údajů jiných poskytovatelů. Uvedené číselné údaje je před publikací vhodné ověřit proti schválenému poskytovateli tržních dat.
Marketingová komunikace. Tento článek byl připraven pro promoční a informační účely a není investičním doporučením, investičním průzkumem ani osobním doporučením. Neobsahuje osobní investiční doporučení a nezohledňuje individuální investiční cíle, finanční situaci, znalosti, zkušenosti ani toleranci rizika konkrétního čtenáře.
Investování do akcií a ETF přináší riziko. Výše investic může růst nebo klesat a investoři mohou ztratit některý nebo celý investovaný kapitál. ETF mohou rovněž přinášet tržní, měnové, likviditní a koncentrační riziko a riziko chybného sledování.