Regulace finančního trhu se rozšiřuje a s ní rostou nároky na fintechy, finanční instituce i jejich management.
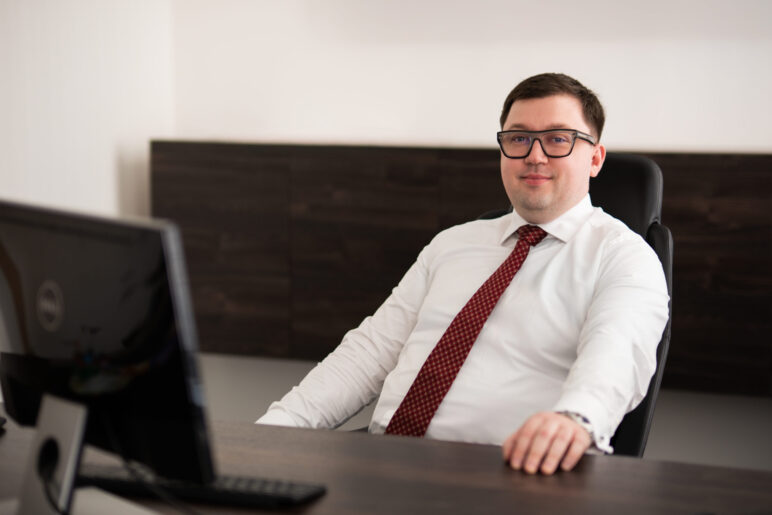
S Pavlem Martiníkem, managing partnerem advokátní kanceláře Martinik.legal, jsme mluvili o tom, proč svou kancelář postavil na propojení finančního a obchodního práva s řešením sporů. Vysvětluje, proč má právník vstupovat už do návrhu finančního produktu, co skutečně rozhoduje v licenčním řízení před Českou národní bankou a jak se regulatorní nebo AML pochybení může velmi rychle proměnit ve správní či trestněprávní problém. Řeč přišla také na Českou fintech asociaci, Balkan Payment Forum v Tiraně a proměnu finančního sektoru pod vlivem dat, umělé inteligence a stále intenzivnějšího dohledu.
Pavle, s jakou ambicí jste kancelář budoval a v čem má být pro klienty jiná než tradiční advokátní kanceláře?
Kancelář jsem nechtěl stavět jako menší kopii velké full-service kanceláře. Ambicí bylo vytvořit specializovaný tým pro situace, v nichž se potkává finanční regulace, obchodní právo a řešení sporů. Klient totiž zpravidla neřeší několik oddělených právních problémů. Řeší jednu obchodní situaci, která může mít více právních důsledků. Potřebuje proto někoho, kdo rozumí produktu a financím, umí nastavit dokumentaci a compliance a zároveň už od začátku přemýšlí o tom, jak by se věc dokazovala před regulátorem, soudem nebo rozhodčím tribunálem.
Za hlavní přidanou hodnotu považuji to, že právní poradenství vždy zasazujeme do ekonomických a daňových souvislostí. Nestačí popsat, co říká právní předpis. Je třeba říci, zda řešení funguje v provozu, kolik bude klienta stát, jak ovlivní jeho růst a zda bude obhajitelné, pokud ho za dva roky někdo zpochybní. Kancelář proto propojuje finanční, obchodní a trestní právo s regulatorními řízeními a řešením sporů.
Výraznou část vaší praxe tvoří finanční právo. Proč právě tento sektor a s jakými klienty nejčastěji pracujete?
Finanční právo mě přitahovalo tím, že se v něm velmi těsně propojuje právo, ekonomie a technologie. Vedle práva jsem studoval také ekonomii a finance a finančnímu právu se věnuji akademicky, takže je to pro mě přirozený průsečík. V málokterém oboru může právní kvalifikace produktu tak bezprostředně ovlivnit licenci, kapitálové požadavky, způsob distribuce, odpovědnost vedení nebo samotnou hodnotu firmy.
Pracujeme jak pro zavedené regulované instituce, tak pro fintechy, investory a firmy vstupující do nových oblastí digitálních financí. Někdy jde o licenci, nastavení produktu, AML, governance nebo outsourcing. Jindy řešíme kontrolu, sankční řízení, spor s klientem či investorem nebo přeshraniční arbitráž. Výhodou je, když stejný tým rozumí architektuře podnikání od začátku. Při vzniku sporu pak nemusí teprve složitě zjišťovat, proč byl produkt nebo určitý proces nastaven právě tak.
Kdy má podle vás právník vstoupit do vývoje nového finančního produktu a kde firmy nejčastěji chybují?
Právník by měl vstoupit nejpozději ve chvíli, kdy se rozhoduje o architektuře produktu. Jde například o to, kdo službu poskytuje, kudy tečou peníze, kdo drží klientská aktiva, kdo činí rozhodnutí, jak se používají data a z čeho vzniká výnos. To je podstatně dříve než při finalizaci obchodních podmínek. Jakmile firma dokončí software, zákaznickou cestu a smlouvy s dodavateli, mohou být potřebné změny velmi drahé.
Nejčastější chybou je, že firma vychází z marketingového označení produktu, například platforma, peněženka, marketplace nebo investiční aplikace. Právní kvalifikaci neurčuje název, ale skutečné funkce produktu, smluvní vztahy a toky peněz. Druhou častou chybou je mechanické převzetí modelu z jiné země. Třetí je představa, že AML, řízení rizik, reklamace, outsourcing nebo kybernetická odolnost jsou pouze dokumenty, které se doplní až nakonec.
Právník přizvaný včas produkt nezpomaluje. Naopak pomáhá zabránit tomu, aby firma investovala čas a kapitál do varianty, kterou později nebude možné provozovat nebo licencovat.
Když fintech žádá o licenci ČNB nebo vstupuje do nové regulované oblasti, co bývá v praxi nejtěžší?
Nejtěžší obvykle není samotný text právních předpisů, ale prokázání vnitřní konzistence a skutečné připravenosti firmy. Regulátor neposuzuje jednotlivé dokumenty izolovaně. Porovnává obchodní plán, finanční model, organizační strukturu, klíčové osoby, governance, AML, řízení rizik, IT, outsourcing i smluvní dokumentaci. Všechny tyto části musí tvořit jeden konzistentní celek a odpovídat skutečnému fungování firmy. Zároveň musí být podloženy dostatečnými personálními, finančními a technickými zdroji.
Žádosti často selhávají právě na rozhraní jednotlivých oblastí. Vnitřní předpis popisuje proces, za který podle organizační struktury nikdo neodpovídá. Kritická funkce je outsourcována, ale žadatel nemá skutečnou schopnost dodavatele řídit a kontrolovat. Rozpočet neodpovídá předpokládanému rozsahu činnosti. Klíčová osoba má správnou funkci na vizitce, ale nemá reálnou kapacitu ji vykonávat.
Licenční řízení proto není vyplňování formulářů. Je to manažerský projekt, regulatorní due diligence a současně zátěžový test celé firmy. Právník musí koordinovat právní, finanční, provozní i technologickou část a najít rozpory dříve než regulátor.
Vaše kancelář propojuje finanční právo s řešením sporů. Kde se tyto oblasti v praxi nejčastěji potkávají?
Prakticky všude. Jakýkoliv spor málokdy začíná podáním žaloby. Obvykle mu předchází reklamace klienta, dotaz regulátora, kontrolní zjištění, zablokovaná platba, porušení podmínek financování, neúspěšná investice, konflikt mezi společníky, podezření na podvod nebo jiná konfliktní situace. Důkazy, které později rozhodnou případ, proto často vznikají dlouho před zahájením řízení. Najdeme je například v zápisech orgánů společnosti, e-mailech, výstupech transakčního monitoringu, finančních modelech, záznamech o incidentech nebo komunikaci s dodavateli.
V českém civilním procesu neexistuje obdoba amerického discovery, v jehož rámci jsou strany povinny na základě procesních požadavků zpřístupnit relevantní dokumenty, včetně těch, které mohou oslabovat jejich vlastní pozici. Tento systém znám i z kalifornské praxe, kde rovněž působím jako advokát. Přesto musí každé regulatorní poradenství od počátku zohledňovat možnost, že se daná věc později stane předmětem sporu. Přemýšlíme například o tom, kdo ponese důkazní břemeno, jaká data je nutné uchovat, jak vést interní šetření, jak mohou jednotlivá vyjádření ovlivnit paralelní řízení a kde lze spor nejefektivněji řešit. Stejně tak advokát vedoucí spor musí rozumět regulaci a ekonomické podstatě produktu. Jinak může uspět s dílčím argumentem, ale současně poškodit klientovu licenci, reputaci, pozici v navazujícím řízení nebo postavení u regulátora.
Klienty zastupujeme před ČNB, finančním arbitrem, civilními soudy i v mezinárodních arbitrážích. V takových věcech navíc často nejde jen o spornou částku. Ve hře může být pokračování podnikání, přístup k financování, důvěra klientů i osobní odpovědnost vedení.
Jak snadno se může regulatorní nebo AML problém přelít do osobní odpovědnosti managementu či trestního práva?
Častěji, než management předpokládá, ale není správné každý nedostatek automaticky kriminalizovat. Je třeba odlišovat běžné procesní nebo regulatorní pochybení, přestupek, soukromoprávní porušení péče řádného hospodáře a trestný čin. Riziko výrazně roste, pokud jsou opakovaně ignorovány varovné signály, compliance funguje pouze formálně, regulátorovi nebo obchodnímu partnerovi jsou poskytovány nepravdivé informace nebo podnikání pokračuje navzdory známému selhání kontrolních mechanismů.
V takové situaci se mohou současně otevřít různé linie odpovědnosti. Může jít o opatření k nápravě nebo sankční řízení, civilní nároky na náhradu škody, trestní odpovědnost právnické osoby a osobní odpovědnost konkrétních fyzických osob. České právo výslovně připouští souběžnou trestní odpovědnost právnické a fyzické osoby. Při posuzování odpovědnosti společnosti má současně význam, zda měla skutečně účinná preventivní a kontrolní opatření.
Management se nemůže účinně bránit pouze tvrzením, že oblast AML nebo compliance delegoval. Musí být schopen doložit, že odpovědné osoby řádně vybral, poskytl jim dostatečné pravomoci a zdroje, nastavil funkční reporting a skutečně reagoval na eskalované problémy. V podobných případech bývá rozhodující, kdo věděl co, kdy se to dozvěděl, jaké měl možnosti a proč zvolil konkrétní postup. Fungující compliance systém proto není jen regulatorní povinností, ale také základem případné obhajoby jak pro dotyčnou právnickou osobu, tak pro fyzické osoby, které nesou v této oblasti odpovědnost.
Jste členem České fintech asociace a za asociaci jste se účastnil Balkan Payment Forum v Tiraně. Kde vidíte roli asociace a co vám balkánský trh ukázal?
Asociace má význam tehdy, když není pouze networkingovou platformou, ale dokáže fungovat jako prostředník mezi trhem, regulátorem a zákonodárci. Každá členská společnost přirozeně vychází ze svého obchodního modelu. Asociace ale může shromáždit zkušenosti napříč trhem, odlišit systémový problém od individuálního obchodního zájmu a převést jej do konkrétního legislativního nebo procesního návrhu pro regulátora.
Její hlas by měl být nejsilnější především v otázkách předvídatelnosti a proporcionality licencování a dohledu, prakticky použitelných přechodných období, podmínek pro testování inovací a rovných podmínek mezi novými hráči a zavedenými institucemi. Nejde jen obecně požadovat méně regulace. Je třeba ukázat, která povinnost je nefunkční, proč neplní svůj účel a jak ji lze nahradit lepším řešením.
V Tiraně mě nejvíce zaujala ambice a praktická orientace tamního trhu. Fórum spojilo regulátory, centrální banky, fintechy, poskytovatele platebních služeb, technologické firmy a investory. Soustředilo se především na instantní a přeshraniční platby, open finance, AML a prevenci podvodů.
V řadě balkánských zemí se platební infrastruktura nevnímá jen jako další finanční produkt, ale jako nástroj hospodářského rozvoje a přeshraničního obchodu. Český trh se může inspirovat rychlostí, ochotou testovat nová řešení a přímočařejším dialogem mezi institucemi. Výhodou českého prostředí je naopak větší institucionální kontinuita a hlubší zkušenost s regulatorní praxí. Nejde o to jeden model kopírovat, ale spojit výhody obou přístupů.
Které regulatorní nebo právní téma podle vás nejvíce promění fintechy a finanční instituce v příštích třech až pěti letech?
Za největší změnu považuji přechod od dokumentární compliance k průběžně prokazované compliance založené na datech. MiCA, DORA, nový evropský rámec pro AML a nástup umělé inteligence jsou různé projevy stejného trendu. Už určitě nebude stačit mít na cloudu uložený vnitřní předpis. Instituce bude muset ukázat, že její kontrolní mechanismy fungují na skutečných datech, že dokáže odhalit a vyřešit incident, řídit své dodavatele a zpětně rekonstruovat, jak dospěla ke konkrétnímu rozhodnutí.
Právo se tím dostává mnohem blíže k IT, datům a tradičnímu pojetí řízení rizik. Klíčové budou například otázky, proč algoritmus rozhodl určitým způsobem, kdo odpovídá za použitý model, z jakých dat vycházel, jak se kontrolovalo riziko diskriminace nebo podvodu, jak byla řešena porucha systému a zda je firma schopna celý proces později prokázat. Stejným směrem se posouvá i dohled, který bude stále více pracovat s daty, analytickými nástroji a průběžným vyhodnocováním rizik.
Stejné otázky budou následně hrát zásadní roli také ve sporech. Konkurenční výhodu nebude mít firma, která vytvoří nejvíce vnitřních předpisů, ale ta, která dokáže regulaci převést do spolehlivého a efektivního každodenního provozu. V tomto smyslu už právo, byznys, technologie a strategie řešení sporů nelze řídit odděleně.