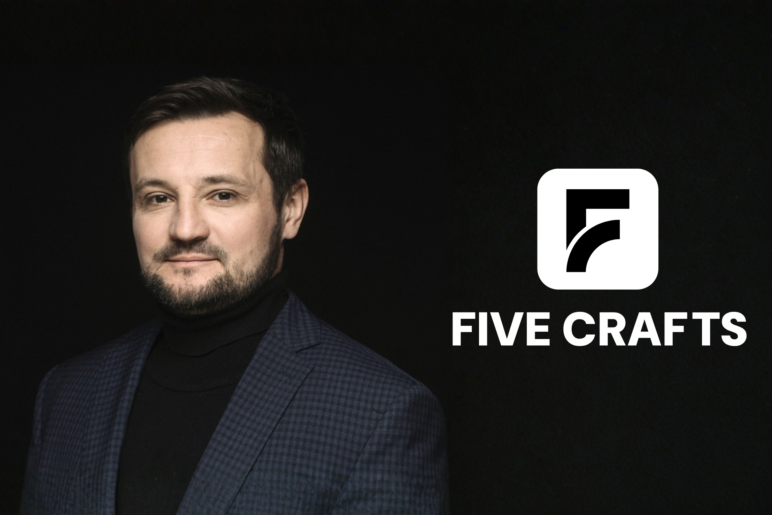
Viktor Gřešek strávil pět let v Mastercardu rozvojem spolupráce s fintechy v Česku a na Slovensku. Teď jako partner Five Crafts sedí na druhé straně stolu.
Banky i fintechy ve střední Evropě zasahuje současně DORA, MiCA, příprava PSD3 i nové mandáty karetních schémat. Proč podle něj v regulovaných financích nestačí dobrá rada, s čím za ním fintechy chodí nejčastěji a kde chce firmu vidět za tři roky? O tom jsme mluvili s Viktorem Gřeškem, partnerem a spolumajitelem Five Crafts, realizačního partnera bank, platebních institucí a fintechů.
Na úvod pojďme představit Five Crafts. Název odkazuje na pět řemesel, tedy pět specializací, které fintechovým projektům nabízíte: od byznys analýzy přes compliance až po kartové programy. Co přesně děláte a pro jaké klienty?
Five Crafts je realizační partner regulovaného finančního sektoru. Pomáháme bankám, platebním institucím a fintechům dostat regulovaný produkt na trh – a klíčové slovo je realizace. Nejsme poradenská firma, která předá dokument a odejde.
Ten název je vlastně přesný popis toho, jak fungujeme. Čtyři řemesla jsou domény, ve kterých se rozhoduje, jestli se finanční produkt dostane do provozu: platby a karty, risk a compliance, bezpečnost a finance. A páté řemeslo je samotná realizace – schopnost ty čtyři domény propojit a dotáhnout projekt až do produkčního spuštění. Ta je klíčová, protože každou z těch domén umí někdo nabídnout zvlášť. Málokdo je umí propojit a ručit za výsledek.
Klienty máme ve dvou skupinách. Agilní banky a payment providery, kde jde typicky o karetní projekty, migrace portfolia, DORA nebo řízení rizik třetích stran – pracovali jsme mimo jiné pro Trinity Bank, Eurowag, Direct nebo Visu. A pak fintechy před vstupem na trh, které řeší licenci, nastavení modelu, AML program a financování.
Proč to musí být o realizaci, a ne jen o radě? Protože v regulovaných financích chyba neznamená jen zpožděný termín. Znamená problém s licencí, propadlý audit, pokutu za AML – nebo architekturu, kterou musíte zahodit a postavit znovu. Za tohle musí někdo ručit, a to je přesně role Five Crafts.
Vy sám přicházíte z Mastercardu, kde jste měl několik let na starosti rozvoj spolupráce s fintechy v Česku a na Slovensku, mimo jiné akcelerační program Fintech Challenge společně s ČSOB. Co Vám tato role dala a co Vás na ní bavilo nejvíc?
Dala mi obchodní disciplínu, kterou si člověk z globální korporace odnese – práci s daty, odpovědnost za číslo a schopnost vést jednání, kde na druhé straně stolu sedí banka nebo velký obchodník.
To hlavní je ale jinde. Pět let jsem viděl platební trh z pozice hráče, který pravidla spoluvytváří: jak se rozhoduje o interchange, jak se prosazuje tokenizace a nové autentizační standardy, jak vznikají a dopadají schémové mandáty. To je perspektiva, kterou zvenčí nezískáte. Když dnes sedím s vydavatelem, který vyjednává podmínky nebo vybírá servicing model, vím, jak vypadá rozhodovací proces na druhé straně stolu. A to je přesně to, co fintech ani banka při vyjednávání nevidí.
Nejvíc mě bavila podpora začínajících fintechů z pozice silného globálního partnera. Kromě akceleračního programu Fintech Challenge s ČSOB to byla konference Mastercard Fintech Engage v Praze, kategorie Fintech roku v soutěži Mastercard Banka roku a podpora středoevropského inkubátoru The FinTechers. Mám radost, že za tu dobu ekosystém dozrál – a že jsme mohli být u začátků firem, jako je Flowpay, které dnes vede žebříček Sifted 100 pro region DACH a CEE jako nejrychleji rostoucí firma napříč obory.
Odejít po letech z globální korporace a spojit své jméno s vlastním podnikáním je odvážný krok. Co Vás přesvědčilo, že je správný čas? Byl nějaký konkrétní moment, kdy jste si řekl, že do toho jdete?
Duší jsem builder. Baví mě tvořit a dostávat věci na trh – a v korporaci to jde jen do určité míry, protože tam jste vždycky partner, ne ten, kdo staví.
Konkrétní moment bylo právě Five Crafts. Spojili jsme se čtyři seniorní lidé s doménami, které k sobě přesně pasují, a já viděl, že můžu přinést obchodní dovednosti, network v regionu a chuť stavět. To se nedá naplánovat, to se prostě potká.
A byla za tím i jedna věc, kterou jsem si z Mastercardu odnesl. Viděl jsem desítky fintechů, které měly dobrý produkt a špatně nastavenou cestu na trh. Z pozice partnera se to opravit nedá – na to musíte být uvnitř projektu. Po pěti letech to byla otázka, jestli svou další kariéru spojím s korporátním prostředím, nebo budu budovat něco vlastního v segmentu, který ve střední Evropě zatím nemá etablovaného hráče. Rozhodl jsem se pro druhé.
Do Five Crafts vstupujete jako spolumajitel. Co Váš příchod znamená pro firmu v praxi? Mění se tím její směřování, nabídka služeb nebo ambice?
V praxi tři věci. Přináším network napříč regionem střední Evropy, obchodní cit a strategické uvažování o tom, kde má firma na trhu stát.
Druhá věc je pro klienty důležitější: posílila se platební a karetní doména na seniorní úrovni. Five Crafts dnes umí vzít celý karetní program od výběru servicing modelu – tedy jestli jít jako Principal Member, jako Affiliate, nebo pod BIN sponzora – přes RfP na procesora, kartový management systém a personalizaci až po certifikaci u schématu a produkční spuštění. K tomu card business advisory pro banky, což je segment, který ve firmě dřív nebyl.
Směřování se tím nemění, jen se propozice zaostřuje. Nejsme generalisté, jsme realizační partner regulovaného finančního sektoru – a nově s ambicí dodávat napříč regionem, ne jen v Česku.
S jakou vizí do vedení firmy přicházíte? Kde chcete Five Crafts vidět řekněme za tři roky?
Cílem je pevné místo mezi delivery a advisory firmami, které dodávají do regulovaného finančního odvětví ve střední Evropě. Za tři roky chci, abychom byli etablovaným partnerem agilních bank a payment providerů v regionu – tedy abychom měli několik renomovaných klientů v každé zemi střední Evropy.
Proč právě teď a proč střední Evropa? Regulační vlna dopadá na celý region současně – DORA, MiCA, příprava PSD3 a PSR, instant payments, a nad tím průběžné mandáty Visa a Mastercard. Požadavky jsou pro banku v Praze, Bratislavě, Budapešti i Varšavě v zásadě stejné. Kapacita seniorních lidí, kteří to umí nejen popsat, ale i dodat, je ale koncentrovaná do několika měst a je jí málo. Přesně tam vidím místo pro regionálního hráče.
Zjednodušeně: chceme být první kontakt, na který se banka v regionu obrátí, když spouští nebo migruje karetní program.
V Mastercardu jste viděl platební byznys z pozice globálního hráče, který pravidla hry spoluvytváří. Teď budete sedět na druhé straně stolu. V čem Vám tato perspektiva pomůže lépe rozumět tomu, co klienti Five Crafts řeší?
Pomůže mi to ve dvou rolích. První je poradenství začínajícím fintechům – tam je nejcennější vědět, co schéma a regulátor reálně vyžadují, a co je naopak jen zvyk, který se dá udělat jinak a levněji.
Druhá role je zajímavější: advisory bankám v oblasti platebních karet. Každá banka má o svém card businessu vynikající přehled – zná svá čísla, své klienty, svůj portfoliový mix. Co ale často nevidí, jsou souvislosti širšího trhu. A ten je neustále v pohybu, a to ve třech rovinách zároveň. V technologiích: tokenizace a digitální peněženky, Click to Pay, instant payments, agentické platby. V regulaci, evropské i národní. A v chování klientů – generace Z má k placení jiný vztah než ta předchozí. Žádná z těch věcí sama o sobě není dramatická. Dohromady ale mění to, jak má karetní business vypadat za tři roky – a rozhodnutí, která banka dělá dnes, ji na tu dobu zavazují.
Druhá věc, kterou banka nemá, je benchmark. Nevidíte, jak vypadají fees, celkové náklady na vlastnictví a operating model u ostatních – a schéma vám to neřekne. My typicky začínáme právě tady: business case a TCO napříč modely Principal, Affiliate a BIN sponsorship, ať se banka rozhoduje s čísly, ne s dojmem.
Přiznám ale i druhou stranu. Ze schématu jsem viděl trh shora. Teď plně vnímám, co všechno musí zapadnout, aby projekt vůbec doběhl do produkce – a to je jiná disciplína. Jak s oblibou říkám: co není na produkci, je jen ideace.
V akceleračních programech jste opakovaně viděl, na čem začínající fintechy narážejí: licenční procesy, compliance, neznalost finančního světa. Jsou to pořád ty samé překážky? S čím za Vámi klienti chodí nejčastěji?
Překážky jsou pořád stejné, jen se posunuly. Dřív to bylo hlavně „nevíme, jak funguje platební svět“. Dnes za námi lidé chodí s konkrétnějšími věcmi.
První je validace business modelu v regulovaném prostředí. Nápad může být dobrý a ekonomika přesto nesedí. Klasický příklad je propozice postavená na příjmu z interchange, který vydavatel v daném servicing modelu vůbec nedostane. Nebo produkt, jehož finální podoba vyžaduje licenci, se kterou se v plánu vůbec nepočítalo.
Druhá je financování a příprava na něj. Investor se neptá, jestli máte pěknou prezentaci, ale jestli model drží unit economics, jestli obstojí váš data room a jestli víte, co uděláte, když kolo nedopadne. Fintechy na tohle umíme připravit.
Třetí je nedostatek seniorních kompetencí – a tady je náš nejčastější vstupní bod, protože ho neřešíme náborem, ale modelem. Expertíza jako služba: Compliance Officer as a Service, fractional CFO na 0,2 až 0,6 FTE. Kapacitu škálujete nahoru i dolů podle fáze projektu. Najímáte si výsledek, ne „hlavy“.
A čtvrtá věc, kterou zakladatelé podceňují nejčastěji – cena chyby. Zamítnutá licence nebo špatně zvolený servicing model neznamená zpoždění. Znamená přestavbu, a nezřídka konec projektu a spálené peníze investora. (Konkrétní oblasti najdete na www.fivecrafts.cz)
Five Crafts pracuje jak se startupy, tak s etablovanými hráči, mezi klienty patří například Trinity Bank nebo Eurowag. Liší se zásadně, co která skupina potřebuje?
Oddělil bych to spíš na bankovní a nebankovní segment než na startupy a korporáty. Liší se procesní a obchodní sofistikovaností, averzí k riziku a mírou flexibility v rozhodování o strategických projektech.
Zajímavé je, že to dělení přestává platit. Scaleupy typu Eurowag nebo Direct maturitou svého fungování banky dotáhly – a ve svém segmentu mají navíc výhodu větší agility při rozhodování. A naopak, některé banky, se kterými pracujeme, jsou rychlejší, než by trh čekal.
Co ale potřebují, se liší. U bank je to nejčastěji migrace karetního portfolia na nového procesora, implementace nových technologií jako tokenizace, implementace DORA a řízení rizik třetích stran, nebo benchmarking. U fintechů před spuštěním typicky licence, nastavení servicing modelu, AML program, readiness na DORA a příprava na financování.
Jedna věc je pro obě skupiny úplně stejná: regulátor ani karetní schéma se neptají, jak jste velcí. Požadavky jsou identické. Mění se jen to, kolik z nich už máte pokrytých – a jak drahé je to dohnat.
Konkrétně – pro Trinity Bank jsme pracovali na karetních projektech. A pro fintech z portfolia Long River Fund jsme vedli celou cestu k Visa Principal Membership a BIN sponzoringu: od definice target operating modelu přes RfP partnerů a licenční žádost až po onboarding u schématu a exekuci.
Five Crafts stojí na čtyřech zakladatelích. Jak zvládáte kapacitu na větší projekty a jakou roli v tom hraje umělá inteligence?
Zakladatelé jsme čtyři, ale to je nepřesný pohled na kapacitu. Každý z nás rozvíjí kompetenční centrum ve své doméně – platby a karty, risk a compliance, IT bezpečnost, finance a funding – a v každém z nich pracují seniorní experti, se kterými dlouhodobě spolupracujeme. Na projekt tedy neskládáme tým z volných kapacit, ale ze čtyř kompetencí, které mají odzkoušené, jak spolu dodávat.
Pro klienta to znamená jednu konkrétní věc: u stolu sedí člověk, který tu doménu reálně dodával, a zůstane tam do konce projektu. Žádná rotující lavička juniorů, která se zaučuje na váš účet.
Umělá inteligence do toho vstupuje jako nástroj, ne jako náhrada kapacity. Uvnitř firmy ji používáme na automatizaci interních procesů, na projektech pak na rychlejší orientaci v rozsáhlé dokumentaci – technické specifikace, regulatorní texty, provozní dokumentace. Ušetří dny práce. Vždycky ale ve schválených nástrojích a v režimu, který odpovídá klasifikaci dat u daného klienta, a výstup prochází kontrolou seniorního konzultanta, který za něj ručí.
A přesně tam je hranice. V regulovaných financích je rozdíl mezi výstupem, který věrohodně vypadá, a výstupem, který obhájíte před regulátorem nebo auditorem. Dokument vám AI vygeneruje za minutu. Odpovědnost za něj ne. Myslím, že tady se to celé rozhodne – v generování dokumentů se poradenské firmy velmi rychle srovnají a výhoda zmizí. Rozdíl zůstane v tom, kdo za výstup ručí a kdo ho dokáže dotáhnout do provozu. Pro nás je to dobrá zpráva, protože přesně na tom Five Crafts stojí.
Co Vás v nové roli zatím nejvíc těší a co je naopak největší výzva? A kdybyste měl jednu radu pro fintechy, které dnes na českém trhu začínají, jaká by to byla?
Nejvíc mě těší, jak se zkvalitňuje lokální ekosystém. Velký dík patří České fintech asociaci, jejímž jsme členem, a Startup asociaci. A druhá věc je otevřenost zakladatelů k expanzi: fintechy se dnes staví od začátku s tím, že Česko je první trh, ne jediný.
Moje osobní výzva je jiná než dřív. V Mastercardu vám dveře otevírá logo. Teď je otevírám vlastním jménem a reputací firmy, která se v regionu teprve etabluje. Je to pomalejší a upřímně i pokornější zkušenost – ale je to jediný způsob, jak si vybudovat něco vlastního.
A rada? Dřív než začnete vyvíjet, porozumějte trhu, jeho dynamice a zákonitostem. Kód se dá přepsat. Špatně nastavený licenční nebo servicing model ne. A druhá polovina té rady: hirujte top talent a podělte se s těmi lidmi o podíl na úspěchu, ideálně formou ESOPu. V regulovaném fintechu nepotřebujete množství lidí, potřebujete úsudek a zkušenost – a ty se nahradit nedají.
Pokud právě spouštíte něco regulovaného a chybí vám ne další názor, ale někdo, kdo to dotáhne do produkce – ozvěte se. Najdete nás na www.fivecrafts.cz, mě pak na LinkedIn.