Latinskoamerický Amazon, který je zároveň bankou pro 88 milionů lidí. Rozebereme byznys model MercadoLibre, jeho rizika i to, proč akcie ztrácí navzdory rekordním tržbám.
Když se řekne fintech, většina lidí si představí aplikaci na placení nebo digitální banku. MercadoLibre k tomu došel oklikou přes prodej zboží, doručování balíků a platby na e-shopu. Z latinskoamerické obdoby Amazonu se postupně stala firma, která svým zákazníkům půjčuje, vede jim účty a vydává kreditní karty, a právě finance dnes tvoří zhruba polovinu jejích tržeb.
V dnešním článku si projdeme, jak MercadoLibre vydělává, proč jsou jeho finanční služby stejně důležité jako samotný e-shop a kde má firma nejvyšší marže. Rozebereme si výsledky za druhé čtvrtletí 2026, hlavní rizika spojená s byznysem v Latinské Americe a srovnáme fundamenty s největšími konkurenty. Na závěr se podíváme na cenu akcie a její ocenění. Nechybí ani návod, jak tento či jiný titul nakoupit přes platformu RoboMarkets.
Historie
MercadoLibre založil v roce 1999 Argentinec Marcos Galperin, tehdy ještě student MBA na Stanfordu. Inspiroval se úspěchem eBaye a první investory prý přesvědčil během cesty autem na letiště, kdy za volantem seděl jeden ze známých venture kapitalistů. Firma začínala jako aukční portál v Buenos Aires a přežila jak splasknutí dotcom bubliny, tak argentinskou finanční krizi roku 2001. Ve stejném roce se stal jejím strategickým partnerem samotný eBay, který koupil zhruba pětinový podíl a výměnou přenechal MercadoLibre své latinskoamerické aktivity.
V roce 2004 udělal zakladatel výjimečný krok v podobě Mercado Pago, tedy platebního systému, který měl původně jen vyřešit problém s placením na vlastním tržišti v regionu, kde většina lidí neměla kreditní kartu ani bankovní účet. V roce 2007 následoval vstup na burzu Nasdaq a v roce 2013 vznikla vlastní logistika Mercado Envios. Firma postupně pochopila, že v Latinské Americe nestačí jen propojit kupující s prodávajícími. Musí za ně vyřešit i platbu, doručení a často i to, odkud na nákup vezmou peníze.
Vedle e-commerce MercadoLibre v posledních letech výrazně rozšířilo fintechové a finanční služby prostřednictvím Mercado Pago. Začalo poskytovat úvěry prodejcům, pak spotřebitelům, spustilo spořicí účty s úročením a v posledních letech i vlastní kreditní karty, které dnes tvoří téměř polovinu celého úvěrového portfolia. K 1. lednu 2026 proběhla první výměna ve vedení od založení firmy, když Galperin po 26 letech předal řízení Arielu Szarfsztejnovi, dosavadnímu šéfovi obchodní divize, a sám se přesunul do role výkonného předsedy představenstva.
Business model
MercadoLibre má dvě hlavní části. Commerce zahrnuje samotný e-shop, kde firma vybírá poplatek z každého prodaného kusu, dále poplatky za dopravu, reklamu, prodej vlastního zboží a předplatné věrnostního programu MELI+. Fintech tvoří Mercado Pago, tedy platby na tržišti i mimo něj, platební terminály pro obchodníky, spořicí účty, pojištění, úvěry a kreditní karty. Ve druhém čtvrtletí 2026 přinesla Commerce tržby 5,8 miliardy dolarů a Fintech 4,4 miliardy a dohromady tak firma poprvé překonala 10 miliard dolarů za čtvrtletí.
Podle interních dat firmy vytvořili ve druhém čtvrtletí 2026 uživatelé aktivní zároveň na tržišti i v Mercado Pago zhruba o 70 % vyšší objem nákupů než ti, kdo používají pouze tržiště. Jde o srovnání dvou skupin uživatelů, samo o sobě tedy neprokazuje, že by za vyšší útratou stálo právě používání Mercado Pago. MercadoLibre každopádně dělá hodně pro to, aby lidé používali obě služby najednou. Dotuje dopravu, dává slevy za platbu přes vlastní aplikaci a ve velkém vydává kreditní karty. V Brazílii loni výrazně snížil hranici pro dopravu zdarma a letos k tomu přidal nižší poplatky pro prodejce v některých kategoriích.
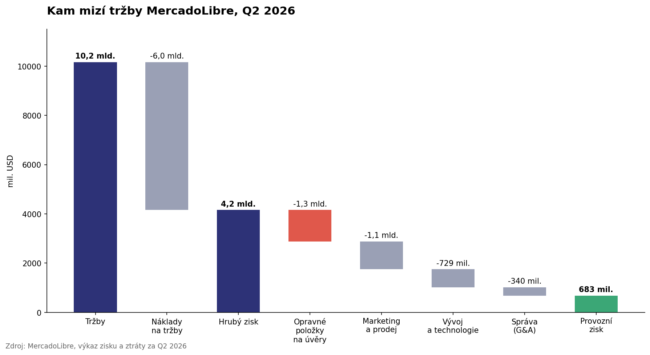
Tyto investice se výrazně podepisují na maržích, neboť z každého dolaru tržeb zůstane firmě po přímých nákladech zhruba 41 centů, po všech provozních nákladech ale jen necelých 7 centů, skoro o polovinu méně než před rokem. Největší nákladovou položkou jsou rezervy na nesplacené úvěry, které za jediné čtvrtletí dosáhly 1,3 miliardy dolarů. Úvěrové portfolio totiž roste o 75 % ročně a přesáhlo 16 miliard dolarů, přičemž s každým novým úvěrem musí firma odložit část peněz stranou pro případ, že ho klient nesplatí. MercadoLibre ve 2Q 2026 vykázalo konsolidovaný ukazatel NIMAL ve výši 20,7 %. U kreditních karet činil NIMAL −2,5 %. Jde o ukazatele definované společností MercadoLibre.
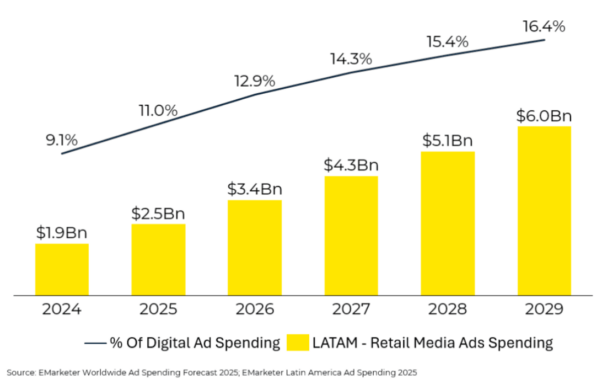
Nejvyšší marže má firma v reklamě. Prodejci si platí za lepší umístění svých produktů ve vyhledávání, velké značky za bannery a videa přímo v aplikaci. Tržby z reklamy ve druhém čtvrtletí vzrostly o 62 % a firma poprvé ovládla přes desetinu veškeré digitální reklamy v Latinské Americe. Trh s reklamou přímo v online obchodech by se přitom v regionu měl do roku 2029 zdvojnásobit na zhruba 6 miliard dolarů.
Hodně se liší i ziskovost jednotlivých zemí. Brazílie tvoří víc než polovinu tržeb, ale kvůli investicím si z nich firma nechá jen kolem 10 %, v Mexiku zhruba 13 %. Argentina, domovský a nejdéle budovaný trh, přináší necelou pětinu tržeb a přitom skoro 40 % přímého zisku ze všech zemí, protože tam firma už nemusí tolik dotovat dopravu ani získávat nové zákazníky.
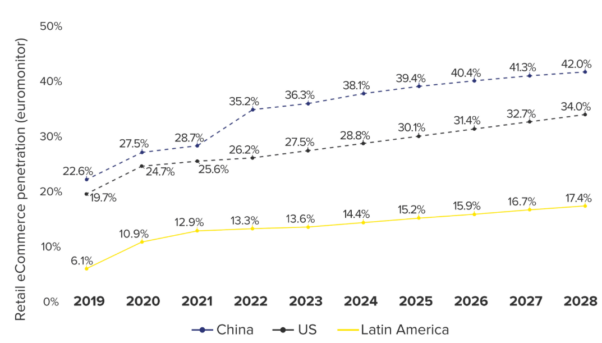
Online nákupy tvoří v Latinské Americe zhruba šestinu maloobchodu, takže region za Spojenými státy zaostává asi o deset let. Celý trh by měl mezi lety 2023 a 2028 vyrůst ze 151 na 232 miliard dolarů a MercadoLibre jako jednička v regionu z toho má největší šanci těžit.
Rizika
Hlavním rizikem je investiční cyklus bez jasného konce. Vedení opakovaně říká, že dává přednost dlouhodobému růstu před současnými zisky, a provozní marže tak meziročně spadla z 12 % na necelých 7 %. Tržby přitom meziročně vzrostly o 3,4 miliardy dolarů, provozní zisk ale o 142 milionů klesl. Slevy na dopravu, nižší poplatky pro prodejce i dotované platební terminály mají podle vedení přinést vyšší věrnost zákazníků, jenže zatím není jasné, kdy a v jaké míře se to projeví ve výsledcích. Pokud by konkurence donutila firmu v investicích pokračovat déle, ziskovost se nemusí vrátit na předchozí úroveň.
Dalším je úvěrový byznys, protože firma dnes funguje jako rychle rostoucí banka, která půjčuje lidem v zemích s vysokou inflací a nestabilní ekonomikou. Kvalita portfolia je zatím dobrá a podíl nesplácených úvěrů se drží poblíž historických minim, jenže portfolio roste o 75 % ročně a velkou část tvoří noví klienti, jejichž platební morálka ještě nebyla prověřena recesí. Stačí zhoršení ekonomiky v Brazílii nebo Mexiku a opravné položky mohou vystřelit, jak se firmě stalo už v prvním čtvrtletí 2026 u spotřebitelských úvěrů v Brazílii.
Za zmínku stojí i měnové riziko, neboť firma vykazuje výsledky v dolarech, ale vydělává v realech, pesech a dalších místních měnách. Oslabení měn tak dokáže výsledky výrazně zhoršit, i když se byznysu jinak daří. Argentina navíc prochází slabou spotřebou, v Mexiku firmu zasáhla daňová reforma a celý region není zrovna proslulý svou politickou stabilitou.
Srovnání s konkurencí
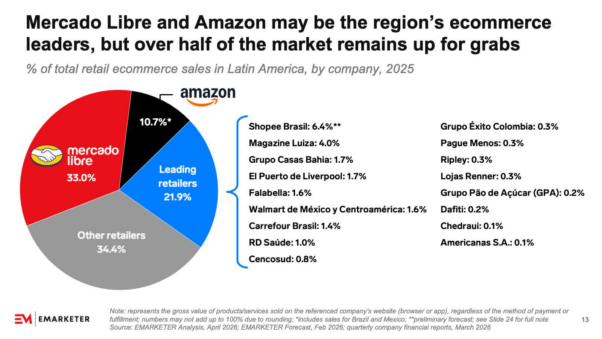
Podle analýzy agentury EMARKETER z dubna 2026 činil v roce 2025 podíl MercadoLibre na celkových online maloobchodních tržbách v Latinské Americe přibližně 33 % a Amazonu 10,7 %. Údaj 6,4 % pro Shopee se vztahuje pouze k Brazílii, a proto jej nelze přímo porovnávat s regionálními podíly. Víc než polovina trhu je přitom stále rozdělená mezi místní řetězce a menší prodejce, ze kterých si MercadoLibre může dál ukrajovat, a jeho podíl by do roku 2028 měl vzrůst na 37 %.
MercadoLibre (MELI) s tržní kapitalizací kolem 91 miliard dolarů je nejhodnotnější firmou Latinské Ameriky. Zaměstnává přes 120 tisíc lidí, z nichž velká část pracuje ve vlastní logistice, která je hlavním důvodem, proč se ho dosud nikomu nepodařilo sesadit.
Amazon (AMZN) je s hodnotou 2,7 bilionu dolarů v úplně jiné lize. Latinská Amerika je pro něj zatím okrajovým trhem a ani po letech působení se k MercadoLibre nepřiblížil, díky kapitálu a logistickému know-how ale zůstává dlouhodobou hrozbou v Brazílii i Mexiku.
PDD Holdings (PDD) za 112 miliard dolarů stojí za čínským Pinduoduo a platformou Temu. Ta posílá levné zboží přímo z Číny a láká zákazníky hlavně cenou, čímž tlačí na celý trh včetně MELI.
Nu Holdings (NU), známější jako Nubank, má hodnotu kolem 66 miliard dolarů a je největší digitální bankou regionu. Na online obchodu nezávisí, v kreditních kartách a spořicích účtech je ale hlavním soupeřem Mercado Pago.
Sea Limited (SE) singapurský majitel tržiště Shopee, herní platformy Garena a fintechu Monee. S tržní kapitaliací 62 miliard dolarů je v Brazílii nejpodobnějším konkurentem MELI.
Tržní kapitalizace a násobky jsou uvedeny k 21. 9. 2026, zdroj Seeking Alpha.
Finanční metriky v rámci konkurence
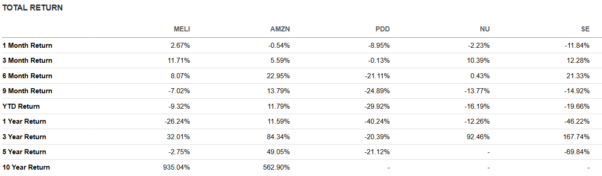
Poslední rok nebyl pro rozvíjející se e-commerce vůbec příznivý. Jediným titulem v plusu byl Amazon s výnosem kolem 12 %, zbytek skupiny ztrácel. MercadoLibre odepsal 26 %, Nubank 12 %, PDD 40 % a nejhůř dopadla Sea s propadem o 46 %. Trh tedy trestá celý segment, ne jen jednu firmu, a hlavním společným jmenovatelem je obava z marží v prostředí, kde se o zákazníka perou čtyři velcí hráči najednou. Na tříletém horizontu je obrázek úplně jiný, neboť Sea vynesla přes 160 %, Nubank přes 90 % a Amazon přes 80 %, MercadoLibre jen zhruba třetinu. Nejzajímavější je ale pětiletý pohled, kde je MercadoLibre prakticky na nule. Firma, která za tu dobu zvýšila tržby zhruba osminásobně, tím pádem covidovým investorům dodnes nic nevydělala.
Uvedené výnosy jsou celkové výnosy v USD k 21. 9. 2026, zdroj Seeking Alpha. Nezohledňují transakční náklady, daně ani dopad měnového kurzu pro investora v CZK nebo EUR. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků.
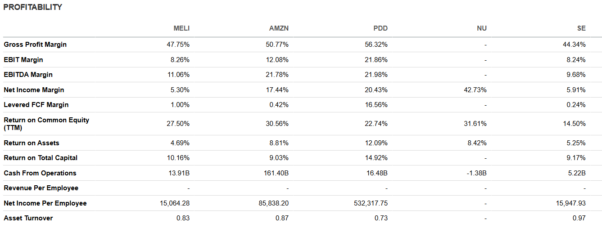
Z pohledu ocenění patří MercadoLibre k nejdražším akciím skupiny s poměrem ceny k očekávanému letošnímu zisku kolem 46, což je víc než dvojnásobek Amazonu a skoro šestinásobek PDD. U zisku za dva roky dopředu však násobek MercadoLibre klesá na 22, tedy téměř na úroveň Amazonu. Trh tedy počítá s tím, že se zisky firmy během dvou let zhruba zdvojnásobí. Nejnižší násobek v celé skupině má k 21. 9. 2026 PDD, jehož ocenění odráží hlavně nedůvěru investorů k čínským firmám a tamnímu regulatornímu prostředí. Samotné P/E ale úplné srovnání neposkytuje, protože firmy mají odlišné byznys modely, rizikové profily i strukturu zisků.
Zajímavým detailem je poměr ceny k provoznímu cash flow, kde je MercadoLibre s hodnotou 6,5 nejlevnější ze všech. To je ale do velké míry dáno fintechovou částí, kde se do provozního cash flow započítávají i peníze klientů na účtech, takže toto číslo nelze číst stejně jako u běžného e-shopu
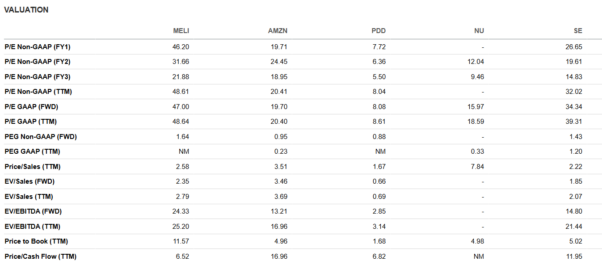
V růstu tržeb se skupina dělí na dvě poloviny. MercadoLibre, Nubank a Sea rostou tempem kolem 45 % ročně, Amazon zhruba 16 % a PDD už jen 10 %, což je pro čínskou firmu výrazné zpomalení oproti předchozím letům. Rozdíl je ale v tom, jak se růst tržeb propisuje do zisků. U MercadoLibre vzrostl provozní zisk před odpisy meziročně jen o 7 % a zisk na akcii dokonce klesl o 9 %, kdežto Amazon zvýšil zisk na akcii o 90 %, Nubank o 56 % a Sea o třetinu. MELI je tak jedinou z rychle rostoucích firem ve srovnání, u které rekordní tržby momentálně nepřinášejí vyšší zisk. To je přesně ten důsledek vědomých investic do dopravy zdarma, kreditních karet a platebních terminálů popsaných výše.
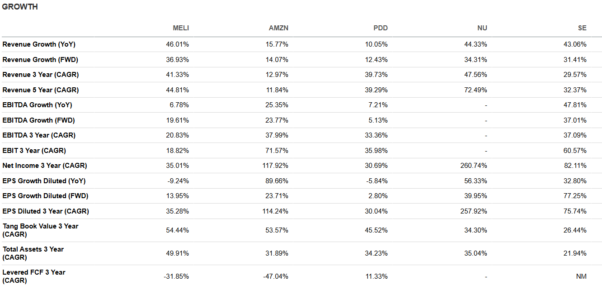
Nejvyšší provozní marži má PDD s 22 %, následuje Amazon s 12 %, MercadoLibre a Sea jsou shodně kolem 8 %. Čistá marže Nubanku přes 40 % je dána bankovním účetnictvím, kde se tržby počítají jinak, a proto ji nelze s ostatními přímo srovnávat. Kde MELI naopak vyniká, je návratnost vlastního kapitálu kolem 28 %, srovnatelná s Amazonem a Nubankem a téměř dvojnásobná oproti Sea. Firma tedy s kapitálem akcionářů pracuje velmi efektivně, jen ho momentálně hodně vrací zpátky do růstu. Ukázka je čistý zisk na zaměstnance, kde PDD s pouhými 25 tisíci lidmi vydělá přes půl milionu dolarů na hlavu, kdežto MercadoLibre se svou obří logistickou sítí zhruba 15 tisíc. Je to daň za to, že firma balíky skutečně doručuje sama.
Akcie MELI: aktuální cena a shrnutí
K 21. 9. 2026 činila uzavírací cena akcie MELI 1 820 USD. To je zhruba o čtvrtinu níž než před rokem. Tržní cena se průběžně mění. Paradoxem posledních měsíců je, že firma přitom roste nejrychlejším tempem za čtyři roky. Tržby poprvé přesáhly 10 miliard dolarů za čtvrtletí, počet kupujících i uživatelů Mercado Pago přibývá tempem kolem 30 % a obě poslední čtvrtletní zprávy překonaly očekávání analytiků. Trh zdá se ale firmu netrestá za slabý růst, nýbrž za klesající zisk. Z cenového vývoje samotného však nelze jednoznačně určit motivaci investorů.
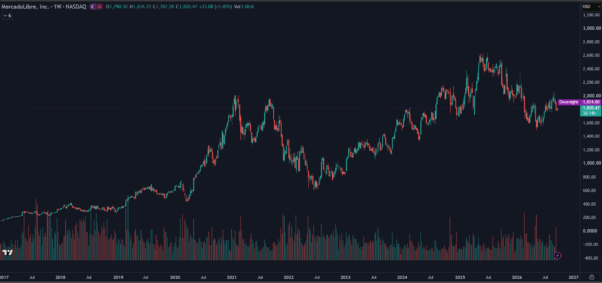
Graf ukazuje historický vývoj hrubé ceny akcií v USD za období uplynulých 9 let. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Údaje nezahrnují provize, spready, náklady na konverzi měn, poplatky za úschovu, daně ani jiné poplatky, které by snížily skutečný výnos investora. Pro investory, jejichž základní měnou je jiná než USD, se výnosy mohou zvýšit nebo snížit v důsledku kolísání směnného kurzu.
Pokles marží přitom není náhoda, ale vědomá volba vedení. Peníze, které by jinak skončily v zisku, jdou do levnější dopravy, nových kreditních karet a platebních terminálů, tedy do věcí, které mají zákazníky udržet v ekosystému co nejdéle. MercadoLibre generuje provozní cash flow a platí z něj investice. Současně však využívá také dluhové a další finanční závazky. Jeho investice proto nelze charakterizovat jako financované výhradně bez zadlužení. Podle analytického konsensu shrnutého službou Simply Wall St činil k dubnu 2026 odhad čisté marže pro rok 2028 přibližně 8,5 %. Skutečný výsledek se může od odhadu významně lišit. Jestli se to opravdu stane, bude záležet hlavně na tom, jak dlouho vydrží tlak Shopee, Temu a Nubanku v Brazílii a Mexiku.
Ocenění s tímto scénářem už však počítá. S poměrem ceny k zisku kolem 46 se MercadoLibre obchoduje výrazně nad Amazonem i PDD, a pokud mají odhady analytiků pravdu, během dvou let by se měl násobek dostat na úroveň Amazonu. MELI jako jasný lídr latinskoamerického online obchodu tak zápasí s trhem, který si nejprve chce ověřit, že se miliardové investice skutečně vrátí.
Návod na nákup akcií MercadoLibre na RoboMarkets
Pokud byste si chtěli zakoupit akcie MercadoLibre nebo jiného konkurenta, ukážeme vám jednoduchý postup, jak na to. Použijeme platformu RoboMarkets, se kterou máme dobré zkušenosti, ale obdobný proces můžete využít i u jiných brokerů.
1. Založte si účet u RoboMarkets
Pro nákup akcií je nejprve nutné si otevřít obchodní účet. Tento krok zvládnete snadno online během několika minut. Stačí navštívit webové stránky RoboMarkets a kliknout na tlačítko „Otevřít účet“.
Poté vyplníte krátký registrační formulář, jehož součástí je také ověření totožnosti nahráním osobních dokladů. Tento proces je standardní a vyžadují ho všichni brokeři v souladu s regulačními pravidly.
Jakmile váš účet projde ověřením, můžete na něj vložit peníze, které plánujete použít k nákupu akcií.

2. Vyhledání MercadoLibre v platformě StocksTrader
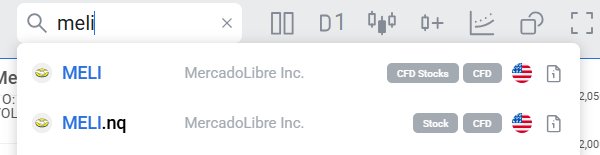
Po úspěšném vytvoření účtu se přesuňte do obchodní platformy StocksTrader. V levém horním rohu najdete vyhledávací pole, kam stačí zadat „MELI“. Systém vám zobrazí několik možností.
Pokud chcete koupit skutečné akcie MercadoLibre, ujistěte se, že vybíráte akcie kótované na burze Nasdaq, nikoliv CFD. Tento návod se vztahuje výhradně na přímou investici do akcie MercadoLibre, Inc. (NASDAQ: MELI) prostřednictvím účtu Prime Stocks. CFD ani jiné deriváty nejsou předmětem tohoto článku.
3. Zadejte příkaz k nákupu
Jakmile vyberete správný titul, dostanete se do sekce, kde můžete akcie MercadoLibre zakoupit během několika kliknutí. Na pravé straně obrazovky uvidíte různé typy obchodních příkazů.
Pro začátečníky je nejjednodušší využít příkaz „market“, který umožňuje okamžitý nákup za aktuální tržní cenu během obchodních hodin. Market příkaz dává přednost rychlosti provedení před kontrolou konkrétní ceny. Cena, za kterou bude příkaz skutečně proveden, není garantována a může se lišit od poslední zobrazené tržní ceny, zejména při zvýšené volatilitě. Stačí zadat počet akcií, které chcete koupit, a potvrdit transakci tlačítkem „Nákup“.
Před zadáním pokynu si zkontrolujte aktuální sazebník a předsmluvní informace o nákladech. V závislosti na účtu a měně mohou vzniknout zejména náklady spojené s měnovou konverzí.
Zakoupené akcie se během chvíle zobrazí ve vašem portfoliu a můžete sledovat jejich vývoj.